1923 → 2026 · รางวัลโนเบลสาขาเศรษฐศาสตร์
ราคาของเงิน
ทำไมของจึงแพงขึ้น ทำไมบางครั้งราคาจึงพุ่งจนคุมไม่อยู่ และดอกเบี้ยตัวเดียวที่ธนาคารกลางกำหนดช่วยให้ทั้งระบบเศรษฐกิจสงบลงได้อย่างไร ตั้งแต่รถเข็นธนบัตรในเยอรมนี ช็อกดอกเบี้ยของวอล์กเกอร์ กฎของเทย์เลอร์ จนถึงครัวเรือนที่มองไปข้างหน้า แนวคิดของผู้ได้รางวัลโนเบลปี 2026 โรเบิร์ต ฮอลล์ และไมเคิล วูดฟอร์ด
Interactive 3D film8 นาที1923 – 2026เผยแพร่ 2026-10-13
ดูภาพยนตร์ 3 มิติแบบโต้ตอบRead in English
บทนำ
ตุลาคม 2026 · รางวัลโนเบลสาขาเศรษฐศาสตร์
ราคาของเงิน
ดอกเบี้ยตัวเดียว กับคำสัญญาถึงอนาคต ทำให้ทั้งระบบเศรษฐกิจสงบลงได้อย่างไร
วันที่ 12 ตุลาคม 2026 รางวัลโนเบลสาขาเศรษฐศาสตร์ตกเป็นของนักเศรษฐศาสตร์อเมริกันสองคน คือโรเบิร์ต ฮอลล์ แห่งมหาวิทยาลัยสแตนฟอร์ด และไมเคิล วูดฟอร์ด แห่งมหาวิทยาลัยโคลัมเบีย
คณะกรรมการยกย่องผลงานด้านรากฐานระดับจุลภาคของการรักษาเสถียรภาพเศรษฐกิจมหภาค
พูดง่าย ๆ คือ การตัดสินใจของครัวเรือนและบริษัทนับล้าน รวมกันแล้วกลายเป็นเศรษฐกิจบูม ซบเซา และเงินเฟ้อได้อย่างไร และธนาคารกลางจะช่วยประคองให้นิ่งได้อย่างไร
นี่คือเรื่องราวเบื้องหลังแนวคิดนั้น เงินเฟ้อคืออะไร และธนาคารกลางต่อสู้กับมันอย่างไร
 สตอกโฮล์ม · 12 ตุลาคม 2026 ราชบัณฑิตยสภาวิทยาศาสตร์แห่งสวีเดนประกาศรางวัลโนเบลสาขาเศรษฐศาสตร์ (ภาพนิ่งสร้างด้วย AI)
- โรเบิร์ต อี. ฮอลล์
- มหาวิทยาลัยสแตนฟอร์ด · เกิด 1943
- ไมเคิล วูดฟอร์ด
- มหาวิทยาลัยโคลัมเบีย · เกิด 1955
ผู้ได้รับรางวัลปี 2026“รากฐานระดับจุลภาคของการรักษาเสถียรภาพเศรษฐกิจมหภาค”คำประกาศเกียรติคุณ · เงินรางวัล 12 ล้านโครนสวีเดน แบ่งเท่ากัน
- ครัวเรือนและบริษัทนับล้านตัดสินใจว่าจะใช้จ่าย ออม และตั้งราคาเท่าไร
- ผลรวมของการตัดสินใจกลายเป็นเศรษฐกิจบูม ซบเซา และเงินเฟ้อ
- ธนาคารกลางพยายามประคองภาพรวมให้นิ่ง
พูดง่าย ๆบทนำ · ข่าวนี้สำคัญอย่างไร
ราคาของเงิน
วันที่ 12 ตุลาคม 2026 ราชบัณฑิตยสภาวิทยาศาสตร์แห่งสวีเดนมอบรางวัลสาขาวิทยาศาสตร์เศรษฐศาสตร์ของธนาคารกลางสวีเดนเพื่อรำลึกถึงอัลเฟรด โนเบล ให้แก่ โรเบิร์ต อี. ฮอลล์ (มหาวิทยาลัยสแตนฟอร์ดและสถาบันฮูเวอร์) และ ไมเคิล วูดฟอร์ด (มหาวิทยาลัยโคลัมเบีย) “สำหรับรากฐานระดับจุลภาคของการรักษาเสถียรภาพเศรษฐกิจมหภาค”
- เงินรางวัล
- 12 ล้านโครน
แบ่งเท่ากัน
- พิธีมอบรางวัล
- 10 ธันวาคม
สตอกโฮล์ม
- คณะกรรมการกล่าวว่า
- ผลงานของทั้งสองวาง “รากฐานทางทฤษฎีที่มั่นคงให้แบบจำลองที่ธนาคารกลางและรัฐบาลใช้อยู่ในปัจจุบัน”
จอห์น ฮัสส์เลอร์ ประธานคณะกรรมการรางวัล
เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง
วิธีใช้: เลือกบทใต้ฉาก หรือกด ← → เพื่อเปลี่ยนขั้น · ▶ เล่นทั้งเรื่อง · ปุ่มในกล่องข้อมูลใช้สั่งแบบจำลอง
แหล่งข้อมูล (ภาษาอังกฤษ):
Open Magazine: Hall and Woodford win the 2026 economics Nobel;
Ynet: Robert Hall and Michael Woodford win the 2026 Nobel Prize in Economics;
Ara: 2026 Nobel Prize in Economics announcementบทที่ I · เงินเฟ้อคืออะไร
บทที่ I · เงินเฟ้อคืออะไร
ตะกร้าของราคา
เงินเฟ้อไม่ใช่ของชิ้นเดียวแพงขึ้น แต่เป็นค่าครองชีพทั้งหมด
เงินเฟ้อคืออัตราที่ราคาสินค้าและบริการสูงขึ้นในช่วงเวลาหนึ่ง ปกติวัดเป็นรายปี
การวัดทำโดยติดตามราคาของตะกร้าสินค้าคงที่ ที่ครัวเรือนซื้อเป็นประจำ ทั้งอาหาร ค่าเช่า น้ำมัน ค่าเดินทาง และค่าบริการต่าง ๆ
ถ้าตะกร้าใบนี้ปีที่แล้วราคาหนึ่งร้อย ปีนี้ราคาหนึ่งร้อยสิบ เงินเฟ้อก็คือสิบเปอร์เซ็นต์
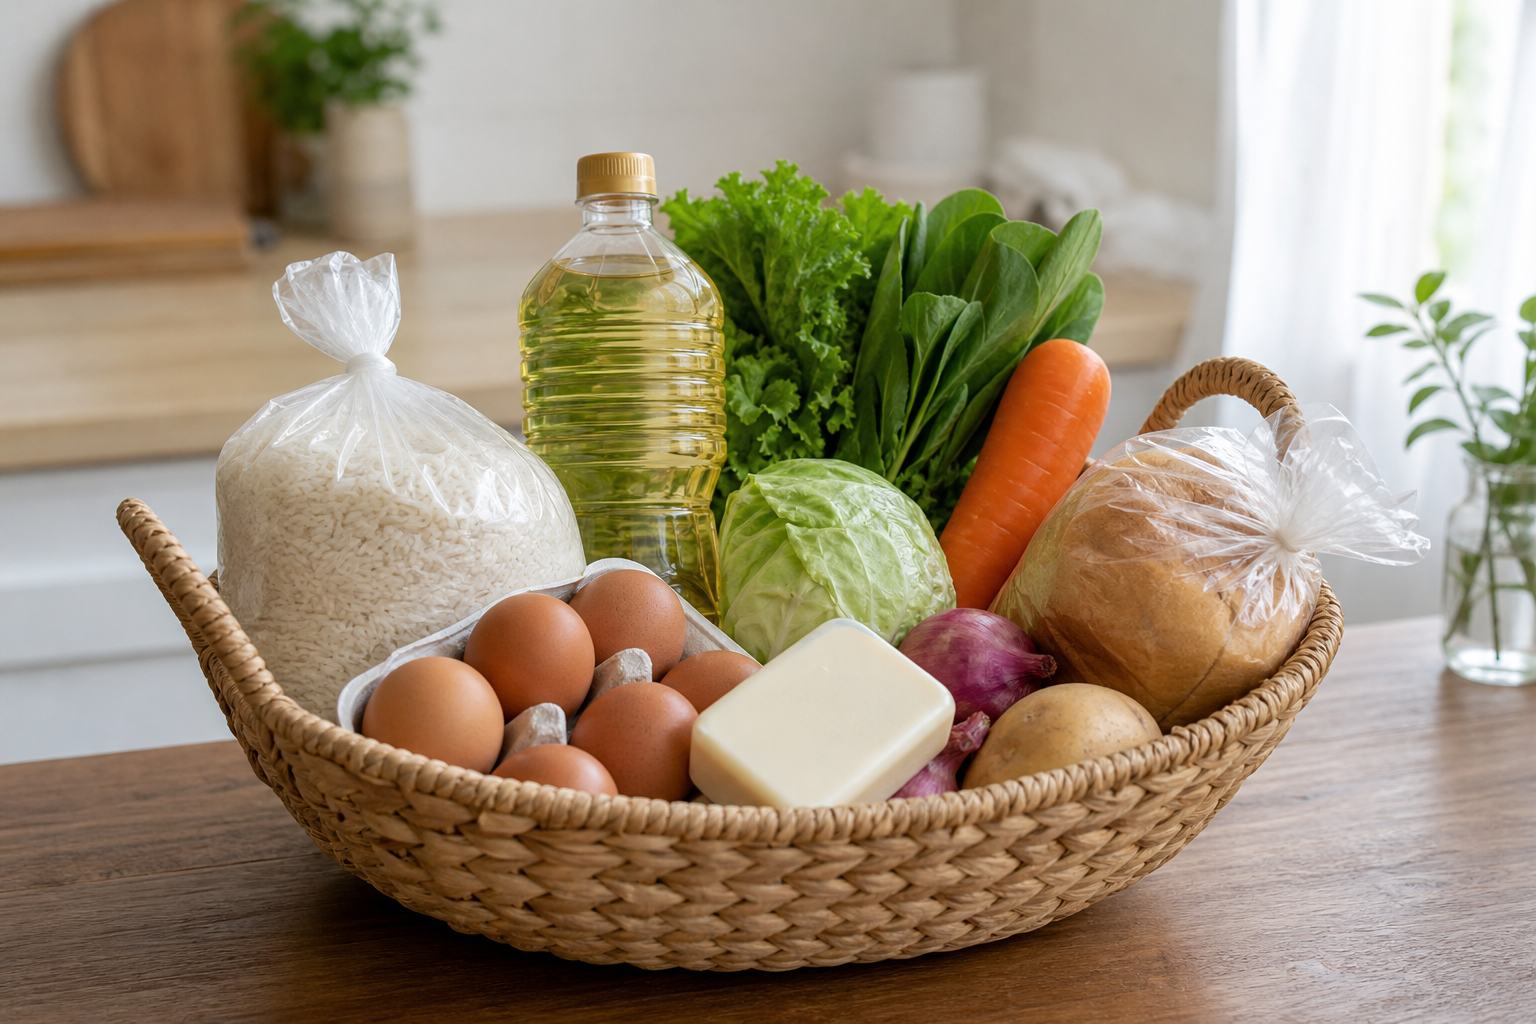 ตะกร้าสินค้าในชีวิตประจำวัน นักสถิติราคาติดตามตะกร้าสินค้าคงที่ที่ครัวเรือนซื้อ (ภาพประกอบสร้างด้วย AI)
- อาหารและเครื่องดื่ม
- ค่าเช่าและที่อยู่อาศัย
- น้ำมันและการเดินทาง
- บริการ: ตัดผม การศึกษา การรักษา
ข้างในดัชนีราคาผู้บริโภคπ=Plast yearPtoday−Plast year×100%- π
- อัตราเงินเฟ้อ
- P
- ราคาของตะกร้า
ตะกร้า 100 → 110: เงินเฟ้อ 10%บทที่ I · ขั้นที่ 1
ตะกร้าของราคา
เงินเฟ้อ (inflation) คืออัตราการเพิ่มขึ้นของราคาในช่วงเวลาหนึ่ง โดยมากวัดเป็นรายปี เงินเฟ้อผู้บริโภคคือการเปลี่ยนแปลงเป็นร้อยละของดัชนีราคาผู้บริโภค (CPI) ซึ่งเป็นราคาของตะกร้าสินค้าและบริการที่แทบไม่เปลี่ยนจากปีหนึ่งไปอีกปี และปรับปรุงเป็นระยะเมื่อพฤติกรรมการใช้จ่ายเปลี่ยนไป
- CPI ตะกร้าสินค้าคงที่ที่ครัวเรือนซื้อ
- พื้นฐาน เงินเฟ้อพื้นฐาน (core) ตัดราคาอาหารสดและพลังงานที่ผันผวนออก
- ตัวอย่าง ตะกร้า 100 → 110 = เงินเฟ้อ 10%
ในฉาก เหรียญแต่ละเหรียญใต้ตะกร้าแทนราคา 2 หน่วย สินค้าวาดแบบสัญลักษณ์
แหล่งข้อมูล (ภาษาอังกฤษ):
IMF Finance & Development: Inflation, prices on the riseบทที่ I · ขั้นที่ 2
ดอกเบี้ยที่วิ่งกลับทาง
เงินเฟ้อเล็กน้อยแทบไม่มีใครสังเกต แต่หลายปีเข้าก็สะสมเป็นก้อนใหญ่
เงินเฟ้อเล็กน้อยแทบไม่มีใครรู้สึก แต่มันทบต้นไปทุกปี เหมือนดอกเบี้ยที่วิ่งกลับทาง
ถ้าเงินเฟ้อปีละสองเปอร์เซ็นต์ อีกสิบปีเงินหนึ่งร้อยบาทจะซื้อของได้เท่ากับราวแปดสิบสองบาทในวันนี้ ถ้าปีละสิบเปอร์เซ็นต์ จะเหลือไม่ถึงสี่สิบบาท
คนที่มีรายได้คงที่เป็นตัวเงินเจ็บหนักที่สุด และทุกคนวางแผนยากขึ้น ส่วนราคาที่ลดลงต่อเนื่องก็มีปัญหาของมันเอง
- π
- เงินเฟ้อต่อปี (0.02 = 2%)
- n
- จำนวนปี
เงินเฟ้อทบต้น เหมือนดอกเบี้ยที่วิ่งกลับทาง| ปีละ 2% · 10 ปี | 82 |
|---|
| ปีละ 5% · 10 ปี | 61 |
|---|
| ปีละ 10% · 10 ปี | 39 |
|---|
เงิน 100 บาทซื้ออะไรได้เท่าไรหลัง 10 ปี คิดเป็นมูลค่าของเงินวันนี้- คนที่มีรายได้คงที่เป็นตัวเงิน เช่น ผู้รับบำนาญจำนวนมาก เสียมากที่สุด
- การวางแผน การออม และการตั้งราคายากขึ้น
- ราคาที่ลดลง (เงินฝืด) ทำให้คนชะลอการใช้จ่าย
ทำไมจึงสำคัญบทที่ I · ขั้นที่ 2
ดอกเบี้ยที่วิ่งกลับทาง
ราคาที่ขึ้นปีละไม่กี่เปอร์เซ็นต์จะทบต้น หลัง n ปีที่เงินเฟ้อ π เงิน 100 จะซื้อของได้เท่ากับ 100 ÷ (1 + π)n ในวันนี้ เงินเฟ้อสูงกัดกร่อนรายได้แท้จริงและเงินออม โดยเฉพาะเมื่อค่าจ้างและสัญญาปรับตามช้า ส่วนเงินฝืด (deflation) ก็ทำให้คนเลื่อนการซื้อออกไป
- ปีละ 2% นาน 10 ปี
- 82
เหลือจาก 100
- ปีละ 10% นาน 10 ปี
- 39
เหลือจาก 100
ลองเลย: ปุ่มใต้กล่องข้อมูลใช้เลือกอัตราเงินเฟ้อและจำนวนปี กองเหรียญด้านขวาแสดงว่าเงิน 100 จะซื้อของได้เท่าไร
แหล่งข้อมูล (ภาษาอังกฤษ):
IMF Finance & Development: Inflation, prices on the riseบทที่ II · เมื่อเงินพัง
บทที่ II · เมื่อเงินพัง
เยอรมนี 1923
เมื่อรัฐบาลจ่ายหนี้ด้วยการพิมพ์เงิน ราคาก็พุ่งจนคุมไม่อยู่
เมื่อรัฐบาลจ่ายค่าใช้จ่ายด้วยการพิมพ์เงิน ราคาอาจพุ่งจนคุมไม่อยู่เลย
เยอรมนีออกจากสงครามโลกครั้งที่หนึ่งพร้อมหนี้มหาศาล เดือนมกราคม 1923 ฝรั่งเศสและเบลเยียมยึดครองแคว้นรูร์ รัฐบาลจึงพิมพ์ธนบัตรออกมาจ่ายคนงานที่หยุดงานประท้วง
ปลายปี 1922 ขนมปังหนึ่งก้อนในเบอร์ลินราคาราวหนึ่งร้อยหกสิบมาร์ก พอถึงปลายปี 1923 ก้อนเดียวกันราคาราวสองแสนล้านมาร์ก
เดือนพฤศจิกายน หนึ่งดอลลาร์สหรัฐแลกได้ 4.2 ล้านล้านมาร์ก
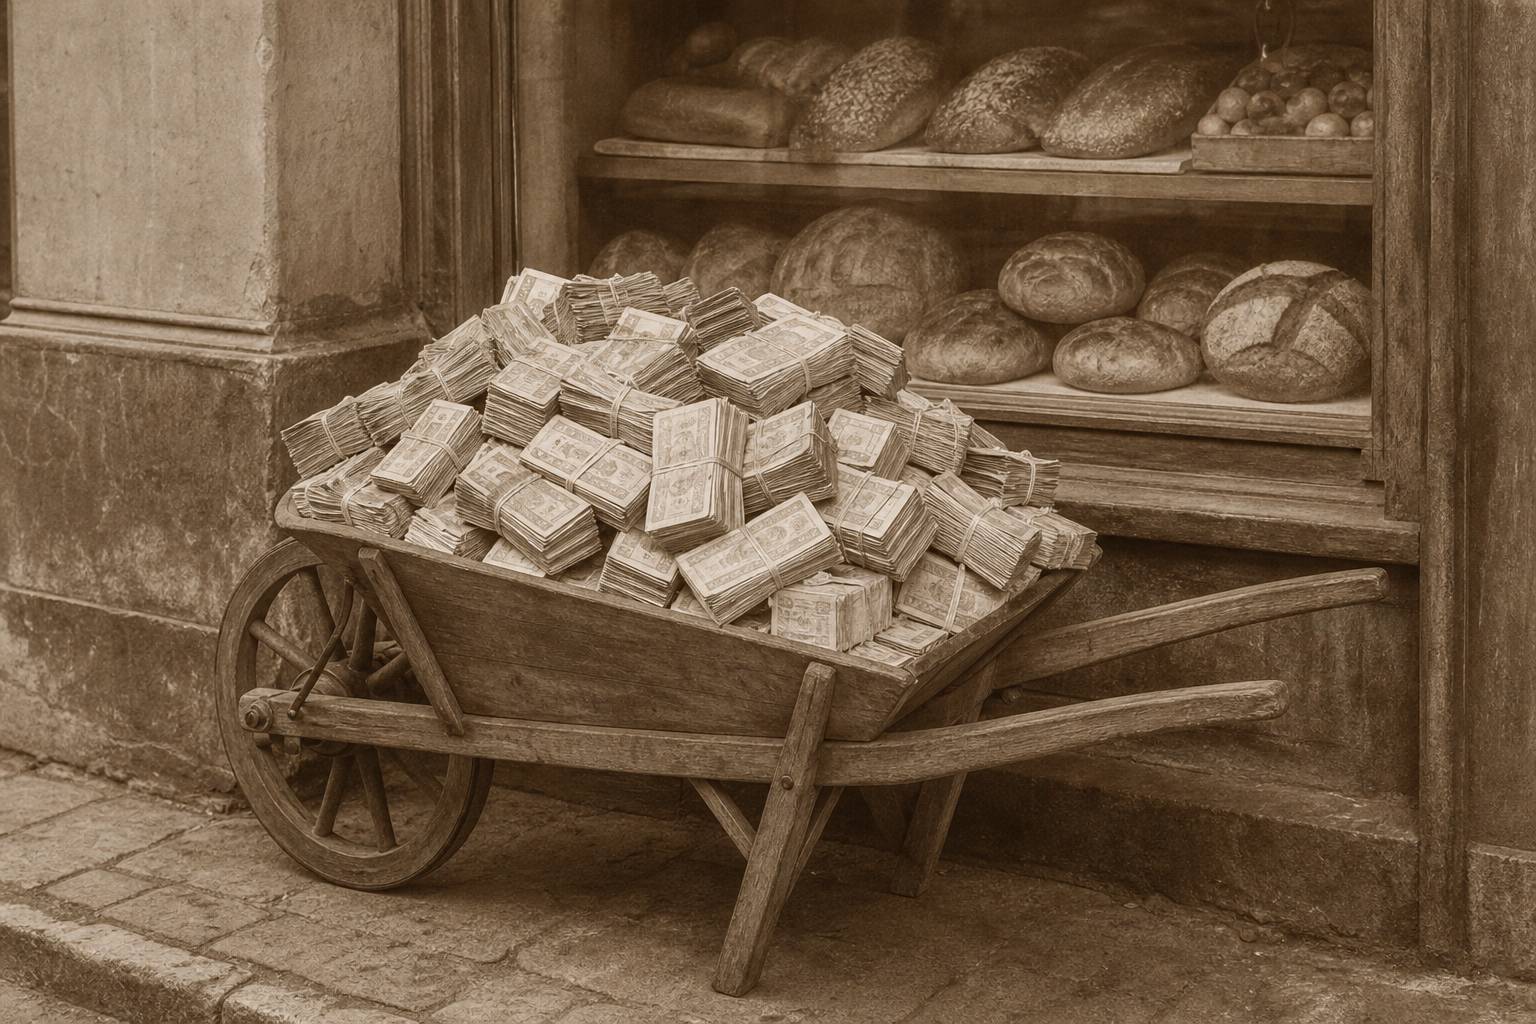 เยอรมนี · 1923 ธนบัตรไร้ค่าจนต้องขนกันเป็นมัด (ภาพประกอบสร้างด้วย AI)
- 1918 หนี้สงคราม 156,000 ล้านมาร์ก
- Jan 1923 ฝรั่งเศสและเบลเยียมยึดครองแคว้นรูร์
- 1923 พิมพ์ธนบัตรจ่ายคนงานที่ประท้วงหยุดงาน
เกิดขึ้นได้อย่างไร- 160
- มาร์ก ค่าขนมปังหนึ่งก้อนในเบอร์ลิน ปลายปี 1922
- ~2 แสนล้าน
- มาร์ก ขนมปังก้อนเดียวกัน ปลายปี 1923
ขนมปังหนึ่งก้อน- 4.21 ล้านล้าน
- มาร์ก ต่อ 1 ดอลลาร์สหรัฐ พฤศจิกายน 1923
อัตราแลกเปลี่ยนบทที่ II · ขั้นที่ 3 · 1922–1923
เยอรมนี 1923
เยอรมนีใช้เงินกู้เป็นหลักในการทำสงครามโลกครั้งที่หนึ่ง จบสงครามด้วยหนี้สาธารณะ 156,000 ล้านมาร์ก ค่าปฏิกรรมสงครามยิ่งเพิ่มภาระ (นักประวัติศาสตร์ยังเห็นต่างกันว่ามีส่วนมากเพียงใด) หลังฝรั่งเศสและเบลเยียมยึดครองแคว้นรูร์ในเดือนมกราคม 1923 รัฐบาลจ่ายคนงานที่หยุดงานด้วยเงินที่พิมพ์ใหม่ ราคาที่สูงขึ้นทำให้รัฐมีค่าใช้จ่ายมากขึ้น และก็จ่ายด้วยการพิมพ์เงินเพิ่มอีก เป็นวงจรอุบาทว์
- ขนมปัง เบอร์ลิน ปลายปี 1922
- 160 มาร์ก
- ขนมปัง ปลายปี 1923
- ~2 แสนล้านมาร์ก
- 1 ดอลลาร์สหรัฐ พฤศจิกายน 1923
- 4,210,500,000,000 มาร์ก
ต้นปี 1922: ราว 320
ในฉาก ความสูงของกองคือจำนวนหลักของราคาขนมปัง (สเกลลอการิทึม) แต่ละชั้นมีค่าสิบเท่าของชั้นล่าง กด “พิมพ์เงิน” เพื่อเพิ่มอีกชั้น
แหล่งข้อมูล (ภาษาอังกฤษ):
Wikipedia: Hyperinflation in the Weimar Republicบทที่ II · ขั้นที่ 4
ตัดเลขศูนย์สิบสองตัว
เงินเฟ้อรุนแรงจะจบก็ต่อเมื่อคนกลับมาเชื่อในเงินอีกครั้ง
เยอรมนีหยุดวงจรนี้ด้วยเงินสกุลใหม่ชื่อเรนเทนมาร์ก ที่เริ่มใช้วันที่ 16 พฤศจิกายน 1923 ตัดเลขศูนย์ออกจากราคาถึงสิบสองตัว
นักเศรษฐศาสตร์เรียกภาวะที่ราคาพุ่งเร็วสุดขีดว่าเงินเฟ้อรุนแรง หรือไฮเปอร์อินเฟลชัน นิยามหนึ่งที่ IMF ใช้คือราคาขึ้นตั้งแต่หนึ่งพันเปอร์เซ็นต์ต่อปี
ซิมบับเวเจอภาวะนี้ในปี 2008 ตามประมาณการหนึ่ง ราคาขึ้นราวเจ็ดหมื่นเก้าพันล้านเปอร์เซ็นต์ในเดือนพฤศจิกายนเดือนเดียว และมีการพิมพ์ธนบัตรราคาหนึ่งร้อยล้านล้านดอลลาร์
- 16 Nov 1923 เปิดใช้เรนเทนมาร์ก ตัดเลขศูนย์ 12 ตัว
- 1924 1 ดอลลาร์ = 4.2 เรนเทนมาร์ก
หยุดวงจร- 1,000%+
- ต่อปี: นิยามหนึ่งของภาวะเงินเฟ้อรุนแรง (IMF)
ภาวะเงินเฟ้อรุนแรง (hyperinflation)- ~79,600 ล้าน %
- ซิมบับเว ราคาในเดือนพฤศจิกายน 2008 เดือนเดียว (ประมาณการของสตีฟ แฮงกี)
- 100 ล้านล้าน
- ดอลลาร์ซิมบับเวบนธนบัตรใบเดียว
ซิมบับเว · 2008บทที่ II · ขั้นที่ 4 · 1923 และ 2008
ตัดเลขศูนย์สิบสองตัว
วันที่ 16 พฤศจิกายน 1923 เยอรมนีเริ่มใช้เรนเทนมาร์ก (Rentenmark) ตัดเลขศูนย์ออกจากราคา 12 ตัว พอถึงปี 1924 หนึ่งดอลลาร์เท่ากับ 4.2 เรนเทนมาร์ก บางนิยามถือว่าเงินเฟ้อรุนแรง (hyperinflation) คือเงินเฟ้อตั้งแต่ 1,000% ต่อปี กรณีซิมบับเวในปี 2008 นับเป็นหนึ่งในครั้งที่เลวร้ายที่สุดเท่าที่มีบันทึก สตีฟ แฮงกี นักเศรษฐศาสตร์แห่งมหาวิทยาลัยจอห์นส์ฮอปกินส์ ประมาณอัตรารายเดือนของเดือนพฤศจิกายน 2008 ไว้ราว 79,600 ล้านเปอร์เซ็นต์ โดยใช้ข้อมูลอัตราแลกเปลี่ยน เพราะสถิติทางการแทบหยุดเผยแพร่
- ซิมบับเว พ.ย. 2008
- ~79,600 ล้าน %
ต่อเดือน (ประมาณการของแฮงกี)
- ธนบัตรใบใหญ่สุด
- 100 ล้านล้าน Z$
แหล่งข้อมูล (ภาษาอังกฤษ):
Wikipedia: Hyperinflation in the Weimar Republic;
IMF Finance & Development: Inflation, prices on the rise;
Johns Hopkins Magazine: What hyperinflation looks like (2009)บทที่ III · กลไกเศรษฐกิจ
บทที่ III · กลไกเศรษฐกิจ
เงินมาก ของน้อย
เงินเฟ้อในชีวิตประจำวันมาจากสมดุลระหว่างสิ่งที่คนอยากซื้อกับสิ่งที่ผลิตได้
เงินเฟ้อส่วนใหญ่ไม่ได้รุนแรงขนาดนั้น มันมาจากสมดุลในชีวิตประจำวัน ระหว่างสิ่งที่คนอยากซื้อกับสิ่งที่เศรษฐกิจผลิตได้
เมื่ออุปสงค์วิ่งนำอุปทาน บริษัทก็ขึ้นราคาได้ นักเศรษฐศาสตร์เรียกว่าเงินเฟ้อจากแรงดึงของอุปสงค์
เมื่อต้นทุนพุ่ง เช่นตอนน้ำมันแพง ราคาก็ขึ้นได้ แม้คนจะไม่ได้ซื้อมากขึ้น เรียกว่าเงินเฟ้อจากแรงผลักของต้นทุน
และเมื่อคนคาดว่าราคาจะขึ้น ก็จะขอขึ้นค่าจ้างและตั้งราคาสูงขึ้น การคาดการณ์จึงทำให้เงินเฟ้อเป็นจริงขึ้นมาเองได้ส่วนหนึ่ง
 กระแสหมุนเวียน รายจ่ายของครัวเรือนคือรายได้ของบริษัท และค่าจ้างจากบริษัทก็กลับมาเป็นรายจ่ายอีกครั้ง (ภาพประกอบสร้างด้วย AI)
- แรงดึงของอุปสงค์ (demand-pull): คนอยากซื้อมากกว่าที่เศรษฐกิจผลิตได้
- แรงผลักของต้นทุน (cost-push): ต้นทุนพุ่ง เช่น น้ำมันแพง
- การคาดการณ์ (expectations): คนใส่ราคาที่คาดว่าจะขึ้นไว้ในค่าจ้างและราคา
สามเครื่องยนต์ของเงินเฟ้อบทที่ III · ขั้นที่ 5
เงินมาก ของน้อย
IMF อธิบายที่มาหลักของเงินเฟ้อไว้สามทาง แรงดึงของอุปสงค์ (demand-pull): ความต้องการสินค้าและบริการมากกว่าที่เศรษฐกิจผลิตได้ แรงผลักของต้นทุน (cost-push): ช็อกด้านอุปทาน เช่นน้ำมันแพงหรือภัยธรรมชาติ ทำให้ต้นทุนการผลิตสูงขึ้น การคาดการณ์ (expectations): ถ้าคนคาดว่าราคาจะขึ้นต่อ ค่าจ้างและสัญญาก็ปรับตาม เงินเฟ้อจึงเป็นจริงขึ้นมาเองได้บางส่วน นอกจากนี้ การปล่อยให้ปริมาณเงินโตเร็วกว่าเศรษฐกิจมาก ๆ ก็กัดกร่อนค่าของเงินเช่นกัน
เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง สีของตึกแสดงเงินเฟ้อ (สีเขียวน้ำทะเลเมื่อใกล้ 2% สีส้มและแดงเมื่อสูง) ความสูงของตึกและความเร็วของสายแสงแสดงการใช้จ่าย กราฟด้านหลังเกาะแสดงเงินเฟ้อ (สีส้ม) และดอกเบี้ยนโยบาย (สีฟ้า) ย้อนหลังสิบปีของแบบจำลอง
แหล่งข้อมูล (ภาษาอังกฤษ):
IMF Finance & Development: Inflation, prices on the riseบทที่ III · ขั้นที่ 6
คันโยกอันเดียว
ธนาคารกลางคุมดอกเบี้ยระยะสั้นตัวเดียว ที่เหลือตามมาจากตรงนั้น
ธนาคารกลางกำหนดราคาข้าวหรือค่าเช่าบ้านไม่ได้ สิ่งที่ควบคุมได้คือดอกเบี้ยระยะสั้นตัวเดียว เรียกว่าอัตราดอกเบี้ยนโยบาย
เมื่อขึ้นดอกเบี้ย การกู้ก็แพงขึ้น การออมได้ผลตอบแทนดีขึ้น คนที่มีหนี้เหลือเงินใช้น้อยลง ราคาหุ้นและบ้านลดลง และค่าเงินมักแข็งขึ้น ทำให้ของนำเข้าถูกลง
การใช้จ่ายจึงเย็นลง บริษัทขายได้น้อยลง ราคาก็ขึ้นช้าลง ถ้าลดดอกเบี้ย ผลก็กลับกัน
ในประเทศไทย การตัดสินใจนี้เป็นหน้าที่ของคณะกรรมการนโยบายการเงินของธนาคารแห่งประเทศไทย ซึ่งมีกรรมการเจ็ดคน
 ธนาคารกลาง ธนาคารกลางไม่ได้กำหนดราคาสินค้า แต่กำหนดอัตราดอกเบี้ยระยะสั้นตัวเดียว (ภาพประกอบสร้างด้วย AI)
- กู้แพงขึ้น ออมได้ผลตอบแทนมากขึ้น
- ลูกหนี้มีเงินเหลือใช้น้อยลง
- ราคาหุ้นและบ้านลดลง
- ค่าเงินมักแข็งขึ้น ของนำเข้าจึงถูกลง
เมื่อดอกเบี้ยขึ้น- 7
- กรรมการนโยบายการเงินของ ธปท.: จากธนาคาร 3 คน จากภายนอก 4 คน
ใครตัดสินใจในไทยบทที่ III · ขั้นที่ 6
คันโยกอันเดียว
การเปลี่ยนดอกเบี้ยนโยบาย หรือแม้แต่การเปลี่ยนสิ่งที่ตลาดคาดว่าดอกเบี้ยจะเป็น จะขยับดอกเบี้ยในตลาด ราคาสินทรัพย์ และอัตราแลกเปลี่ยนก่อน ธนาคารกลางอังกฤษสรุปช่องทางหลักที่ส่งไปถึงการใช้จ่ายไว้ว่า ได้แก่ การเลือกระหว่างออมกับกู้ กระแสเงินสดของลูกหนี้และผู้ออม ความมั่งคั่งและหลักประกันผ่านราคาสินทรัพย์ อัตราแลกเปลี่ยน (ค่าเงินแข็งทำให้ของนำเข้าถูกลง) และการคาดการณ์เงินเฟ้อ
- กนง. ธปท.
- 7 คน
ผู้บริหาร ธปท. 3 คน ผู้ทรงคุณวุฒิภายนอก 4 คน ตัดสินด้วยเสียงข้างมาก
- ดอกเบี้ยขึ้นแบบไม่คาดคิด 1 จุด (ประมาณการอังกฤษ)
- ราคาบ้าน −4%
ราคาหุ้นราว −4 ถึง −10%
ใช้ปุ่ม ดอกเบี้ย +1 และ ดอกเบี้ย −1 เพื่อลองคุมคันโยกเอง เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง
แหล่งข้อมูล (ภาษาอังกฤษ):
Bank of England Quarterly Bulletin (2024): How monetary policy transmits;
Bank of Thailand: About monetary policyบทที่ III · ขั้นที่ 7
บังคับเรือบรรทุกน้ำมันลำยักษ์
คันโยกได้ผล แต่ช้า ธนาคารกลางจึงต้องมองไปข้างหน้า
คันโยกนี้ได้ผล แต่ช้า ตลาดการเงินตอบสนองในไม่กี่นาที ส่วนเศรษฐกิจจริงใช้เวลาหลายเดือน
งานวิจัยของธนาคารกลางอังกฤษพบว่า เมื่อขึ้นดอกเบี้ยแบบไม่คาดคิดหนึ่งจุด ระดับราคาจะต่ำลงโดยเฉลี่ยราว 0.3 เปอร์เซ็นต์ ผลสูงสุดมาหลังราวหนึ่งปี ส่วนผลผลิตลดลงมากที่สุดหลังราวสองปี
ธนาคารแห่งประเทศไทยระบุว่า นโยบายใช้เวลาราวสองปีจึงจะส่งผลเต็มที่ ธนาคารกลางจึงต้องคัดท้ายโดยมองไปข้างหน้า
- ไม่กี่นาที
- ตลาดการเงินตอบสนอง
- ~1 ปี
- ผลต่อราคาสูงสุด
- ~2 ปี
- ผลต่อผลผลิตสูงสุด
ประมาณการของธนาคารกลางอังกฤษ- ~0.3%
- ระดับราคาที่ลดลงโดยเฉลี่ย เมื่อดอกเบี้ยขึ้นแบบไม่คาดคิด 1 จุด
เล็กและช้า- ~2 ปี
- กว่านโยบายจะส่งผลเต็มที่ ตามที่ ธปท. ระบุ
ไทยบทที่ III · ขั้นที่ 7
บังคับเรือบรรทุกน้ำมันลำยักษ์
จากการรวบรวมหลักฐานของธนาคารกลางอังกฤษ การขึ้นดอกเบี้ยแบบไม่คาดคิด 1 จุดทำให้ระดับราคาต่ำลงโดยเฉลี่ยราว 0.3% (งานวิจัยต่าง ๆ อยู่ระหว่างราว 0.3% ถึง 1%) สูงสุดหลังราวหนึ่งปี GDP ลดลงราว 1.3% สูงสุดหลังราวสองปี อัตราว่างงานเพิ่มขึ้นราวครึ่งจุด โดยทั่วไปผลสูงสุดจะมาถึงในหนึ่งถึงสามปี
ดูกราฟ: แบบจำลองขึ้นดอกเบี้ย 1 จุดแล้วคงไว้ เงินเฟ้อและการใช้จ่ายตอบสนองหลังจากนั้นหลายไตรมาส เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง
แหล่งข้อมูล (ภาษาอังกฤษ):
Bank of England Quarterly Bulletin (2024): How monetary policy transmits;
Bank of Thailand: About monetary policyบทที่ IV · การแลกกัน
บทที่ IV · การแลกกัน
เมนูให้เลือก
ช่วงหนึ่งดูเหมือนรัฐบาลซื้องานได้ด้วยเงินเฟ้อนิดหน่อย
ปี 1958 นักเศรษฐศาสตร์ เอ. ดับเบิลยู. ฟิลลิปส์ ตีพิมพ์รูปแบบที่น่าสนใจจากข้อมูลอังกฤษช่วงปี 1862 ถึง 1957 คือเมื่อว่างงานต่ำ ค่าจ้างจะขึ้นเร็ว
ผู้กำหนดนโยบายตีความมันเป็นเมนู ยอมให้เงินเฟ้อสูงขึ้นอีกหน่อย เพื่อแลกกับคนตกงานน้อยลงอีกนิด
ในทศวรรษ 1960 และ 1970 หลายประเทศลองสั่งอาหารจากเมนูนี้
 อังกฤษ · 1862–1957 เอ. ดับเบิลยู. ฟิลลิปส์ เทียบอัตราว่างงานกับการเติบโตของค่าจ้างที่เป็นตัวเงิน ตลอดเกือบหนึ่งศตวรรษ (ภาพประกอบสร้างด้วย AI)
- ว่างงานต่ำ → ค่าจ้างขึ้นเร็ว
- ว่างงานสูง → ค่าจ้างขึ้นช้า
รูปแบบที่พบ (1958)บทที่ IV · ขั้นที่ 8 · 1958
เมนูให้เลือก
บทความของ เอ. ดับเบิลยู. ฟิลลิปส์ ในวารสาร Economica ปี 1958 เรื่องความสัมพันธ์ระหว่างการว่างงานกับอัตราการเปลี่ยนแปลงของค่าจ้างในสหราชอาณาจักร ปี 1862–1957 พบว่าค่าจ้างโตเร็วขึ้นเมื่ออัตราว่างงานต่ำ ธนาคารกลางสหรัฐฯ สาขาเซนต์หลุยส์ระบุว่า ผู้กำหนดนโยบายสหรัฐฯ ภายหลังใช้ความสัมพันธ์นี้เป็นเหตุผลในการยอมรับเงินเฟ้อเพื่อหวังให้ว่างงานต่ำลง และมักประเมินอัตราว่างงาน “ตามธรรมชาติ” ต่ำเกินไป
เส้นในฉากเป็นภาพแผนผัง รูปร่างแสดงแนวคิด ไม่ใช่ข้อมูลจริง จุดที่เคลื่อนที่คือเศรษฐกิจ
แหล่งข้อมูล (ภาษาอังกฤษ):
EBSCO Research Starters: Phillips curve;
St. Louis Fed: The Great Inflation, a historical overviewบทที่ IV · ขั้นที่ 9
เส้นที่ขยับได้
ถ้าเงินเฟ้ออยู่นาน คนก็คาดไว้ล่วงหน้า แล้วการแลกกันก็หายไป
มิลตัน ฟรีดแมน เตือนว่าเมนูนั้นเป็นภาพลวงตา ในบทความชื่อดังที่ตีพิมพ์ปี 1968 เขาแย้งว่าการแลกกันแบบนี้อยู่ได้ไม่นาน
ถ้าเงินเฟ้อสูงอยู่นาน คนจะคาดไว้ล่วงหน้าและใส่ไว้ในค่าจ้างและราคา อัตราว่างงานจะกลับไปที่ระดับตามธรรมชาติ และทั้งเส้นก็จะเลื่อนสูงขึ้น
ทศวรรษ 1970 ดูจะพิสูจน์ว่าเขาพูดถูก เงินเฟ้อสหรัฐฯ ไต่จาก 1.6 เปอร์เซ็นต์ในปี 1965 ขึ้นไปถึง 13.5 เปอร์เซ็นต์ในปี 1980 ขณะที่ช่วงปี 1979 ถึง 1982 เศรษฐกิจแทบไม่โตเลย
- πe
- เงินเฟ้อที่คาดไว้
- u
- อัตราว่างงาน
- u∗
- อัตรา “ตามธรรมชาติ”
เส้นฟิลลิปส์ที่รวมการคาดการณ์ (แบบย่อ): เมื่อคนคาดว่าเงินเฟ้อสูงขึ้น ทั้งเส้นจะเลื่อนขึ้น| เงินเฟ้อสหรัฐฯ 1965 | 1.6% |
|---|
| เงินเฟ้อสหรัฐฯ 1980 | 13.5% |
|---|
ยุคเงินเฟ้อครั้งใหญ่ ทศวรรษ 1970 ช็อกน้ำมัน ราคาพุ่ง และเศรษฐกิจโตช้า: “ภาวะเศรษฐกิจชะงักงันพร้อมเงินเฟ้อ” (stagflation) (ภาพนิ่งสร้างด้วย AI)
บทที่ V · ยาแรง
บทที่ V · ยาแรง
หักไข้ให้หาย
ปี 1979 ธนาคารกลางสหรัฐฯ เลือกเศรษฐกิจถดถอยหนัก แทนเงินเฟ้อไม่รู้จบ
วันที่ 6 ตุลาคม 1979 พอล วอล์กเกอร์ ประธานคนใหม่ของธนาคารกลางสหรัฐฯ ประกาศเปลี่ยนทิศทางอย่างฉับพลัน
เฟดจะคุมการเติบโตของเงินสำรองของธนาคารอย่างเข้มงวด และปล่อยให้ดอกเบี้ยขึ้นไปเท่าที่จำเป็น ดอกเบี้ยนโยบายขึ้นไปถึงยี่สิบเปอร์เซ็นต์ สูงเป็นประวัติการณ์ในปลายปี 1980
ราคาที่ต้องจ่ายแพงมาก เศรษฐกิจถดถอยหนัก อัตราว่างงานขึ้นสูงสุด 10.8 เปอร์เซ็นต์ในปลายปี 1982
แต่เงินเฟ้อก็ถูกหักลง จาก 11.6 เปอร์เซ็นต์ในเดือนมีนาคม 1980 เหลือ 3.7 เปอร์เซ็นต์ในปี 1983 และผู้คนค่อย ๆ เชื่อว่าเฟดเอาจริง
 วอชิงตัน · 6 ตุลาคม 1979 การประชุมนอกรอบของธนาคารกลางสหรัฐฯ และแถลงข่าวในคืนนั้น (ภาพนิ่งสร้างด้วย AI)
- 20%
- อัตราดอกเบี้ยนโยบายสหรัฐฯ: สูงเป็นประวัติการณ์ ปลายปี 1980
ยาแรง- 10.8%
- อัตราว่างงานสหรัฐฯ ปลายปี 1982
ราคาที่ต้องจ่าย| มี.ค. 1980 | 11.6% |
|---|
| ต้นปี 1982 | 6.1% |
|---|
| 1983 | 3.7% |
|---|
เงินเฟ้อสหรัฐฯ ถูกหักบทที่ V · ขั้นที่ 10 · 1979–1983
หักไข้ให้หาย
หลังการประชุมนอกรอบวันที่ 6 ตุลาคม 1979 เฟดภายใต้พอล วอล์กเกอร์ เปลี่ยนจากการกำหนดเป้าดอกเบี้ยเฟดฟันด์รายวัน ไปคุมปริมาณเงินสำรองของธนาคารแทน เพื่อยับยั้งการเติบโตของปริมาณเงิน ดอกเบี้ยขึ้นไปถึง 20% สูงเป็นประวัติการณ์ในปลายปี 1980 เศรษฐกิจถดถอยรุนแรง อัตราว่างงานสูงสุด 10.8% ในปลายปี 1982 เงินเฟ้อที่ 11.6% ในเดือนมีนาคม 1980 ลดลงเหลือ 6.1% ในต้นปี 1982 และ 3.7% ในปีถัดมา ธนาคารกลางสหรัฐฯ สาขาเซนต์หลุยส์ระบุว่า การคาดการณ์ว่าเงินเฟ้อจะต่ำลงดีขึ้นก็ต่อเมื่อเฟดยืนหยัดนโยบายเข้มงวดไว้ได้
กด ลองยาแรง: แบบจำลองเริ่มที่เงินเฟ้อ 12% โดยไม่มีความน่าเชื่อถือเลย คงดอกเบี้ยราว 19% ไว้สองปีของแบบจำลอง แล้วจึงใช้กฎ เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง
แหล่งข้อมูล (ภาษาอังกฤษ):
Federal Reserve History: Volcker’s announcement of anti-inflation measures;
St. Louis Fed: The Great Inflation, a historical overviewบทที่ VI · กฎและเป้าหมาย
บทที่ VI · กฎและเป้าหมาย
กฎง่าย ๆ
ตอบสนองต่อเงินเฟ้อให้มากกว่าหนึ่งต่อหนึ่ง
หลังจากนั้น นักเศรษฐศาสตร์มองหากฎง่าย ๆ ที่สรุปนโยบายที่ดีไว้ได้ ปี 1993 จอห์น เทย์เลอร์ เสนอกฎขึ้นมาข้อหนึ่ง
ตั้งดอกเบี้ยไว้ที่ระดับเป็นกลาง บวกเงินเฟ้อ บวกครึ่งหนึ่งของช่องว่างระหว่างเงินเฟ้อกับเป้าหมาย และบวกครึ่งหนึ่งของช่องว่างผลผลิต
หัวใจอยู่ที่ตัวเลข เมื่อเงินเฟ้อขึ้นหนึ่งจุด ดอกเบี้ยต้องขึ้นหนึ่งจุดครึ่ง ดอกเบี้ยแท้จริงจึงสูงขึ้นและเศรษฐกิจเย็นลง ถ้าตอบสนองอย่างขลาดเกินไป เงินเฟ้ออาจหมุนวนสูงขึ้นเรื่อย ๆ
- i
- อัตราดอกเบี้ยนโยบาย
- r∗
- อัตราดอกเบี้ยแท้จริงที่เป็นกลาง (เทย์เลอร์ใช้ 2%)
- π∗
- เป้าเงินเฟ้อ (2%)
- y−y∗
- ช่องว่างผลผลิต
จอห์น เทย์เลอร์ ปี 1993: กฎง่าย ๆ แบบคร่าว ๆi=1+1.5π+0.5(y−y∗)เมื่อแทนค่า 2% และ 2%: เงินเฟ้อเพิ่ม 1 จุด → ดอกเบี้ยเพิ่ม 1.5 จุด- ดอกเบี้ยขึ้นมากกว่าเงินเฟ้อ: ดอกเบี้ยแท้จริงสูงขึ้น เศรษฐกิจเย็นลง
- ดอกเบี้ยขึ้นน้อยกว่าเงินเฟ้อ: ดอกเบี้ยแท้จริงลดลง เงินเฟ้ออาจหมุนวนสูงขึ้น
หลักของเทย์เลอร์บทที่ VI · ขั้นที่ 11 · 1993
กฎง่าย ๆ
ในบทความ “Discretion versus policy rules in practice” (1993) จอห์น เทย์เลอร์ เสนอให้ดอกเบี้ยนโยบายตอบสนองต่อเงินเฟ้อและช่องว่างผลผลิตด้วยสัมประสิทธิ์ 0.5 ทั้งคู่ โดยสมมติดอกเบี้ยแท้จริงที่เป็นกลาง 2% และเป้าเงินเฟ้อ 2% หลักของเทย์เลอร์ (Taylor principle): ดอกเบี้ยที่เป็นตัวเงินต้องขึ้นมากกว่าเงินเฟ้อแบบหนึ่งต่อหนึ่ง เพื่อให้ดอกเบี้ยแท้จริงสูงขึ้น ถ้าไม่เป็นเช่นนั้น เงินเฟ้ออาจไม่มีเสถียรภาพ
สลับระหว่าง กฎเทย์เลอร์ กับ ขลาด (0.5×) แล้วกด ช็อกน้ำมัน เมื่อใช้กฎแบบขลาด เงินเฟ้อในแบบจำลองจะไต่ขึ้นไม่หยุด เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง
แหล่งข้อมูล (ภาษาอังกฤษ):
Wikipedia: Taylor ruleบทที่ VI · ขั้นที่ 12
ตัวเลขที่ทุกคนมองเห็น
ประกาศเป้าหมาย แล้วใช้มันวัดผลงานของธนาคารกลาง
จากนั้นก็ถึงยุคเป้าหมายที่ประกาศต่อสาธารณะ นิวซีแลนด์เป็นประเทศแรก กฎหมายธนาคารกลางฉบับใหม่มีผลในเดือนกุมภาพันธ์ 1990 และข้อตกลงแรกที่ลงนามในเดือนมีนาคม กำหนดเป้าเงินเฟ้อไว้ที่ศูนย์ถึงสองเปอร์เซ็นต์
ประเทศไทยเริ่มใช้กรอบเป้าหมายเงินเฟ้อในเดือนพฤษภาคม 2000 ปัจจุบันเป้าหมายคือเงินเฟ้อทั่วไปหนึ่งถึงสามเปอร์เซ็นต์ กำหนดร่วมกันโดยธนาคารแห่งประเทศไทยกับรัฐมนตรีว่าการกระทรวงการคลัง และคณะรัฐมนตรีเป็นผู้อนุมัติ
ธนาคารกลางสหรัฐฯ ประกาศเป้าหมายเงินเฟ้อสองเปอร์เซ็นต์อย่างชัดเจนในเดือนมกราคม 2012
 เวลลิงตัน · 1990 นิวซีแลนด์เป็นประเทศแรกที่ใช้เป้าหมายเงินเฟ้ออย่างเป็นทางการ (ภาพประกอบสร้างด้วย AI)
- Feb 1990 กฎหมายธนาคารกลางนิวซีแลนด์มีผลบังคับ
- Mar 1990 เป้าหมายแรก: เงินเฟ้อ 0–2%
- May 2000 ไทยใช้กรอบเป้าหมายเงินเฟ้อ
- Jan 2012 เฟดสหรัฐฯ: ประกาศเป้า 2% อย่างชัดเจน
กรอบเป้าหมายเงินเฟ้อแพร่ไป- 1–3%
- เป้าหมายเงินเฟ้อทั่วไประยะปานกลางของไทย
ธนาคารแห่งประเทศไทย- 2%
- ธนาคารกลางสหรัฐฯ วัดด้วยดัชนีราคา PCE
ตั้งแต่มกราคม 2012
บทที่ VII · คุยกับอนาคต
บทที่ VII · คุยกับอนาคต
คนที่มองไปข้างหน้า
ผู้ได้รางวัลปีนี้สร้างแบบจำลองของครัวเรือนและบริษัทที่วางแผนเพื่ออนาคต
ตรงนี้เองที่ผลงานของผู้ได้รางวัลปีนี้เข้ามา แบบจำลองของพวกเขาเริ่มจากครัวเรือนและบริษัทที่มองไปข้างหน้า
ปี 1978 โรเบิร์ต ฮอลล์ แสดงว่า ถ้าคนวางแผนใช้จ่ายอย่างมีเหตุผล การเปลี่ยนแปลงของการบริโภคจะคาดเดาได้ยาก เพราะคนตอบสนองต่อข่าวใหม่เรื่องรายได้ในอนาคต ไม่ใช่สิ่งที่รู้กันอยู่แล้ว
ไมเคิล วูดฟอร์ด สร้างทฤษฎีนโยบายการเงินทั้งระบบบนการมองการณ์ไกลแบบนี้ ไว้ในหนังสือ Interest and Prices ปี 2003
ในโลกแบบนั้น สิ่งที่คนคาดว่าธนาคารกลางจะทำพรุ่งนี้ สำคัญพอ ๆ กับสิ่งที่ทำวันนี้
- ct
- การบริโภควันนี้
- Et
- สิ่งที่คาดไว้ ณ วันนี้
ฮอลล์ 1978: การบริโภคเดินแบบ “สุ่ม” จะเปลี่ยนก็ต่อเมื่อมีข่าวใหม่- 2003
- หนังสือ Interest and Prices ของวูดฟอร์ด: รากฐานของทฤษฎีนโยบายการเงิน
ทฤษฎีที่ครบถ้วน- ครัวเรือนวางแผนใช้จ่ายตามรายได้และดอกเบี้ยที่คาดไว้
- บริษัทตั้งราคาล่วงหน้าหลายเดือน
- แผนที่น่าเชื่อถือของธนาคารกลางจึงเปลี่ยนพฤติกรรมได้ตั้งแต่วันนี้
มองไปข้างหน้าบทที่ VII · ขั้นที่ 13
คนที่มองไปข้างหน้า
บทความของโรเบิร์ต ฮอลล์ ปี 1978 แสดงว่า ภายใต้การคาดการณ์อย่างมีเหตุผล การบริโภคควรเป็นมาร์ทิงเกล (“การเดินแบบสุ่ม”) คือการเปลี่ยนแปลงคาดเดาไม่ได้และตอบสนองเฉพาะเรื่องเซอร์ไพรส์ด้านรายได้ หลักฐานภายหลังพบว่าการบริโภคคาดเดาได้มากกว่าที่เขาว่าอยู่บ้าง แต่ผลของเขายังเป็นจุดตั้งต้นมาตรฐาน หนังสือ Interest and Prices (2003) ของไมเคิล วูดฟอร์ด เป็นเสาหลักของเศรษฐศาสตร์สำนักนิวเคนส์เซียน (New Keynesian) อธิบายว่าธนาคารกลางรักษาเสถียรภาพของเงินเฟ้อและกิจกรรมทางเศรษฐกิจได้อย่างไรในแบบจำลองที่สร้างจากการตัดสินใจแบบมองไปข้างหน้า นอกจากนี้ ฮอลล์ยังเป็นประธานคณะกรรมการของ NBER ที่กำหนดวันเริ่มและจบของภาวะถดถอยในสหรัฐฯ มาตั้งแต่ปี 1978
เปรียบเทียบการคาดการณ์แบบ ยึดเหนี่ยว กับ ไม่ยึดเหนี่ยว แล้วกด ช็อกน้ำมัน เมื่อคนเชื่อมั่นในเป้าหมาย ช็อกเดียวกันจะจางหายเร็ว เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง
แหล่งข้อมูล (ภาษาอังกฤษ):
Wikipedia: Robert Hall (economist);
Columbia University: Michael Woodford, biography;
Ynet: Robert Hall and Michael Woodford win the 2026 Nobel Prize in Economics;
Open Magazine: Hall and Woodford win the 2026 economics Nobelบทที่ VII · ขั้นที่ 14
คำสัญญาที่เป็นเครื่องมือ
เมื่อลดดอกเบี้ยต่อไม่ได้แล้ว ธนาคารกลางยังพูดได้
แนวคิดนี้กลายเป็นเครื่องมือจริง เดือนธันวาคม 2008 ท่ามกลางวิกฤตการเงิน เฟดลดดอกเบี้ยลงจนเกือบศูนย์ และลดต่อไม่ได้อีกแล้ว
เฟดจึงเริ่มพูดถึงอนาคต เดือนสิงหาคม 2011 บอกว่าดอกเบี้ยน่าจะอยู่ที่พื้นอย่างน้อยอีกสองปี และในเดือนธันวาคม 2012 ก็ผูกไว้กับเกณฑ์อัตราว่างงานและเงินเฟ้อ
นี่คือการชี้นำล่วงหน้า ใช้คำมั่นเรื่องดอกเบี้ยในวันพรุ่งนี้ เพื่อเปลี่ยนการกู้และการใช้จ่ายในวันนี้ ส่วนว่าได้ผลแค่ไหน ยังถกเถียงกันอยู่
 การชี้นำล่วงหน้า (forward guidance) ชี้ทางการตัดสินใจวันนี้ด้วยแสงที่ส่องทางข้างหน้า (ภาพนิ่งสร้างด้วย AI)
- Dec 2008 เฟดลดดอกเบี้ยลงถึงพื้น
- Aug 2011 คงดอกเบี้ยที่พื้น “อย่างน้อยสองปี”
- Dec 2012 ผูกกับว่างงานเกิน 6.5% และเงินเฟ้อต่ำกว่า 2.5%
- 2013 ECB และธนาคารกลางอังกฤษทำตาม
คำมั่นเรื่องอนาคต- 0%
- พื้น: ดอกเบี้ยแทบลงต่ำกว่าศูนย์ไม่ได้
ขอบล่างที่ศูนย์บทที่ VII · ขั้นที่ 14 · 2008–2013
คำสัญญาที่เป็นเครื่องมือ
การชี้นำล่วงหน้า (forward guidance) คือการสื่อสารของธนาคารกลางว่าดอกเบี้ยนโยบายน่าจะเป็นอย่างไรในอนาคต เมื่อดอกเบี้ยอยู่ที่ขอบล่างใกล้ศูนย์ (zero lower bound) มันช่วยกระตุ้นเศรษฐกิจโดยส่งสัญญาณว่าดอกเบี้ยจะต่ำนานกว่าที่คาด เฟดใช้การชี้นำเชิงคุณภาพตั้งแต่ธันวาคม 2008 ใช้กรอบเวลา (“อย่างน้อยสองปี”) ตั้งแต่สิงหาคม 2011 และใช้เกณฑ์ตัวเลขตั้งแต่ธันวาคม 2012 ส่วน ECB และธนาคารกลางอังกฤษเริ่มใช้ในปี 2013 งานทบทวนของ BIS พบว่าช่วยลดความไม่แน่นอนเรื่องดอกเบี้ยระยะใกล้ได้ แต่หลักฐานเรื่องผลลัพธ์สุดท้ายยังไม่ชัด
ดอกเบี้ยในแบบจำลองติดอยู่ที่ 0% หลังเศรษฐกิจทรุด กด สัญญาว่าดอกเบี้ยจะต่ำ: ดอกเบี้ยที่คาดในอนาคตลดลง และการใช้จ่ายฟื้นเร็วขึ้น เกาะในฉากเป็นแบบจำลองของเล่น (สมการง่าย ๆ ไม่กี่สมการ ใช้ค่าสัมประสิทธิ์สมมติ) สร้างไว้ให้เห็นทิศทางและจังหวะของผลกระทบ ไม่ใช่การพยากรณ์ และตัวเลขในแบบจำลองไม่ใช่ข้อมูลจริง
แหล่งข้อมูล (ภาษาอังกฤษ):
BIS: Forward guidance at the zero lower bound;
Ynet: Robert Hall and Michael Woodford win the 2026 Nobel Prize in Economicsบทส่งท้าย
บทส่งท้าย · 2021 → 2026
ประคองความคาดหวัง
หลังโรคระบาด ราคาพุ่งขึ้น แนวคิดเก่าเจอบททดสอบใหม่
แนวคิดเหล่านี้เจอบททดสอบหนักหลังโรคระบาด เดือนมิถุนายน 2022 ราคาผู้บริโภคสหรัฐฯ สูงกว่าปีก่อน 9.1 เปอร์เซ็นต์ มากที่สุดตั้งแต่ปี 1981
เงินเฟ้อยูโรโซนขึ้นถึง 10.6 เปอร์เซ็นต์ในเดือนตุลาคม 2022 ส่วนของไทยขึ้นถึง 7.9 เปอร์เซ็นต์ในเดือนสิงหาคม สูงที่สุดตั้งแต่ปี 2008
ตั้งแต่เดือนมีนาคม 2022 เฟดขึ้นดอกเบี้ยสิบเอ็ดครั้ง จากเกือบศูนย์ไปอยู่ที่ห้าจุดสองห้าถึงห้าจุดห้าเปอร์เซ็นต์ในเดือนกรกฎาคม 2023
ธนาคารกลางยังถกเถียงกันว่าควรขยับเร็วแค่ไหน และควรให้คำมั่นมากเพียงใด แต่แนวคิดเบื้องหลังรางวัลปีนี้อยู่ในทุกแห่ง คือถ้าประคองความคาดหวังของผู้คนได้ ก็ช่วยประคองเศรษฐกิจได้
| สหรัฐฯ · มิ.ย. 2022 | 9.1% |
|---|
| ยูโรโซน · ต.ค. 2022 | 10.6% |
|---|
| ไทย · ส.ค. 2022 | 7.9% |
|---|
เงินเฟ้อหลังโรคระบาด สหรัฐฯ: สูงสุดตั้งแต่ปี 1981 ไทย: สูงสุดตั้งแต่ปี 2008 พลังงาน ราคาพลังงานสหรัฐฯ ขึ้น 41.6% ในรอบปีถึงมิ.ย. 2022 ยูโรโซนขึ้น 41.5% ถึง ต.ค. (ภาพประกอบสร้างด้วย AI)
- 11
- ครั้งที่เฟดขึ้นดอกเบี้ย มี.ค. 2022 → ก.ค. 2023
- 5.25–5.5%
- ช่วงที่ไปถึง: สูงสุดตั้งแต่ปี 2001
การตอบสนอง กรุงเทพฯ · 2026 แนวคิดเบื้องหลังรางวัลปีนี้อยู่ในการทำงานของธนาคารกลางทั่วโลก (ภาพนิ่งสร้างด้วย AI)