หน้าแรก › สังคม › ตลาดหุ้นพังได้อย่างไร
ตลาดทุน · ประวัติศาสตร์ · สังคม
ตลาดหุ้นพังได้อย่างไร
เมื่อทุกคนแห่ขายพร้อมกัน
ราคาคือจุดที่ผู้ซื้อกับผู้ขายตกลงกันได้เท่านั้น เมื่อผู้ซื้อถอยออกไป และผู้ขายถูกบังคับให้ขาย จุดนั้นก็ร่วงลงได้ไกลและเร็ว เพื่อการเรียนรู้เท่านั้น ไม่ใช่คำแนะนำการลงทุน ไม่มีการพยากรณ์
หนังสามมิติโต้ตอบได้ 9 นาที 1920 ถึง ปัจจุบัน เผยแพร่ 20 ตุลาคม 2569
อ่านฉบับ English
สารบัญ บทนำ บทที่ I · กลไกของตลาด บทที่ II · ฟองสบู่และเงินกู้ บทที่ III · 1929 บทที่ IV · แบล็กมันเดย์ บทที่ V · เงินบาทและดอตคอม บทที่ VI · ธนาคารและไวรัส บทที่ VII · เบรกของตลาด บทส่งท้าย บทนำ ตลาดทุนและประวัติศาสตร์
เมื่อทุกคนแห่ขายพร้อมกัน ตลาดหุ้นพังได้อย่างไร
ตลาดหุ้นหายไปหนึ่งในห้าของมูลค่าในวันเดียวได้อย่างไร ทั้งที่ไม่มีโรงงาน ไร่นา หรือสำนักงานไหนในโลกเปลี่ยนไปเลย
วันที่ 19 ตุลาคม 1987 ดาวโจนส์ ดัชนีหุ้นที่คนรู้จักมากที่สุดของอเมริกา ร่วงลงยี่สิบสองจุดหกเปอร์เซ็นต์ เป็นการร่วงเป็นเปอร์เซ็นต์ในวันเดียวที่หนักที่สุดในประวัติศาสตร์ของดัชนีนี้
ภาพยนตร์นี้อธิบายกลไกเบื้องหลังเรื่องนั้น ไม่ใช่คำแนะนำการลงทุน และไม่พยากรณ์อนาคต
−22.6% ดัชนีดาวโจนส์ในวันเดียว
−508 จุด แบล็กมันเดย์ 19 ต.ค. 1987 (Federal Reserve History) วิกฤตตลาดหุ้นคือเรื่องของราคา วันแบบนี้ไม่มีสิ่งของใดถูกทำลาย สิ่งที่พังคือราคาที่คนยอมจ่าย ภาพนิ่งสร้างด้วย AIราคาถูกกำหนดอย่างไร และร่วงได้อย่างไร วิกฤตหกครั้งตามบันทึกทางการ ไม่ใช่คำแนะนำการลงทุน ไม่มีการพยากรณ์ ภาพยนตร์นี้คืออะไร บทนำ · 39 ปีก่อน
แบล็กมันเดย์
Federal Reserve History ระบุว่าวันที่ 19 ตุลาคม 1987 ดัชนีดาวโจนส์ (Dow Jones Industrial Average) ร่วง 508 จุด หรือ 22.6% เป็นการร่วงเป็นเปอร์เซ็นต์ในวันเดียวที่มากที่สุดในประวัติศาสตร์ของดัชนี คอลัมน์ Today in History ของ Boston Globe ให้ตัวเลขเดียวกัน
ภาพยนตร์นี้มีไว้เพื่อการเรียนรู้เท่านั้น ไม่ใช่คำแนะนำการลงทุน และไม่ได้พยากรณ์ว่าตลาดใดจะเป็นอย่างไร
เส้นที่ร่วงบนจอเป็นเส้นทางจำลองที่ลงไปถึงการร่วงจริง 22.6% ของวันนั้น ไม่ใช่บันทึกรายนาที สมัยนั้นยังไม่มีเซอร์กิตเบรกเกอร์ทั้งตลาด กติกานี้มาหลังวิกฤตครั้งนี้
วิธีใช้: เลือกบทหรือกด ← → ลากเพื่อหมุน หลายช่วงมีปุ่มให้กด
แหล่งข้อมูล:
Federal Reserve History: Stock Market Crash of 1987 ;
Boston Globe, Today in History, 19 October: Black Monday on Wall Street บทที่ I · กลไกของตลาด บทที่ I · กลไกของตลาด
ส่วนหนึ่งของบริษัท ถือหุ้นแล้วเราเป็นเจ้าของอะไร
หุ้นคือส่วนเล็ก ๆ ของการเป็นเจ้าของบริษัท เป็นสิทธิ์ในส่วนแบ่งกำไรของบริษัท
บริษัทขายหุ้นใหม่เพื่อระดมเงิน หลังจากนั้น นักลงทุนก็ซื้อขายหุ้นกันเอง และบริษัทไม่ได้เงินจากการซื้อขายเหล่านั้นเลย
การซื้อขายนี้เกิดขึ้นในตลาดหลักทรัพย์ ตลาดที่จัดระเบียบไว้ให้ผู้ซื้อกับผู้ขายมาเจอกัน
ส่วนของเจ้าของ: เป็นเจ้าของบริษัทบางส่วน สิทธิ์ในทรัพย์สินและกำไร มักมีสิทธิ์ออกเสียง เช่นเลือกกรรมการ สิ่งที่หุ้นให้ (Investor.gov) ตลาดแรกและตลาดรอง ตลาดแรก: หุ้นใหม่ออกไป เงินเข้าบริษัท ตลาดรอง: หุ้นชุดเดิมเปลี่ยนมือระหว่างนักลงทุน ภาพประกอบสร้างด้วย AIตลาดที่จัดระเบียบไว้สำหรับซื้อขายหลักทรัพย์ เช่นหุ้นและพันธบัตรBritannica Money, “stock exchange” ตลาดหลักทรัพย์มีไว้ทำอะไร บทที่ I · กลไกของตลาด
หุ้นคืออะไร
Investor.gov เว็บไซต์ให้ความรู้นักลงทุนของคณะกรรมการกำกับหลักทรัพย์สหรัฐฯ (SEC) นิยามหุ้นว่าเป็นสถานะความเป็นเจ้าของ (equity) ในบริษัท และสิทธิ์ในส่วนแบ่งทรัพย์สินและกำไรตามสัดส่วน หุ้นส่วนใหญ่ยังมีสิทธิ์ออกเสียง เช่นเลือกกรรมการ Britannica Money อธิบายว่าบริษัทระดมทุนด้วยการขายหลักทรัพย์ใหม่ในตลาดแรก เช่นการเสนอขายหุ้นต่อประชาชนครั้งแรก (IPO) ส่วนการซื้อขายหลังจากนั้นเกิดในตลาดรอง ซึ่งบริษัทได้รับเงินไปนานแล้ว
ป้ายของช่วงนี้วางไว้ที่ทศวรรษ 1920 ยุคเฟื่องฟูที่ภาพยนตร์จะเล่าต่อไป แต่กลไกยังเหมือนเดิมจนทุกวันนี้
แหล่งข้อมูล:
Investor.gov (US SEC): glossary, stock ;
Britannica Money: primary vs secondary markets ;
Britannica Money: stock exchange บทที่ I · กลไกของตลาด
ราคามาจากไหน สองแถว และจุดที่มันมาบรรจบกัน
หุ้นทุกตัวในตลาดมีคิวอยู่สองแถว ผู้ซื้อตั้งราคาเสนอซื้อ (bid) คือราคาสูงสุดที่แต่ละคนยอมจ่าย ผู้ขายตั้งราคาเสนอขาย (ask) คือราคาต่ำสุดที่แต่ละคนยอมรับ
รายการคำสั่งที่รออยู่นี้เรียกว่าสมุดคำสั่งซื้อขาย (order book) การซื้อขายเกิดตรงที่ราคาเสนอซื้อเจอราคาเสนอขาย และนั่นคือราคาที่เราเห็นบนจอ
ผู้ขายที่รีบขายจะขายให้ราคาเสนอซื้อที่ดีที่สุด เมื่อผู้ซื้อกลุ่มนั้นหมด ราคาก็ลดลงไปที่ราคาเสนอซื้อถัดไป กดปุ่ม ระลอกขาย แล้วดูราคาลดลงทีละขั้น
bid: ราคาสูงสุดที่ผู้ซื้อยอมจ่าย ask: ราคาต่ำสุดที่ผู้ขายยอมรับ spread: ช่องว่างระหว่างสองราคา สองฝั่งของสมุดคำสั่ง (Investor.gov) วอลล์สตรีททศวรรษ 1920 สมัยนั้นคำสั่งซื้อขายถูกตะโกนกันบนฟลอร์ ทุกวันนี้คอมพิวเตอร์จับคู่คำสั่งส่วนใหญ่ในเสี้ยววินาที ภาพนิ่งสร้างด้วย AI
100 ราคาเริ่มต้น
1 ขั้น ทุกครั้งที่คำสั่งซื้อในระดับหนึ่งหมด บนจอ (ตัวเลขสมมติ) ราคาเสนอซื้อที่ดีที่สุดเลื่อนลง การซื้อขายล่าสุดคือราคาใหม่ ตัวบริษัทไม่ได้เปลี่ยนไปเลย หลังระลอกขาย บทที่ I · กลไกของตลาด
ราคาเสนอซื้อ ราคาเสนอขาย และสมุดคำสั่ง
Investor.gov: ราคาเสนอซื้อ (bid) คือราคาสูงสุดที่ผู้ซื้อยอมจ่ายสำหรับหุ้นจำนวนหนึ่ง ณ เวลาหนึ่ง ราคาเสนอขาย (ask) คือราคาต่ำสุดที่ผู้ขายยอมรับ ส่วนต่างเรียกว่า spread Britannica Money ระบุว่าทุกวันนี้เครือข่ายอิเล็กทรอนิกส์จับคู่คำสั่งซื้อกับคำสั่งขายโดยตรง
สมุดคำสั่งบนจอเป็นแบบจำลองอย่างง่าย คำสั่งซื้อขายเป็นตัวเลขสมมติเพื่อการสอน
ลองดู: ระลอกขาย ส่งคำสั่งขายทันทีที่จะกินราคาเสนอซื้อที่ดีที่สุดก่อน ระลอกซื้อ ทำตรงกันข้าม รีเซ็ต คืนสมุดคำสั่งกลับเหมือนเดิม
แหล่งข้อมูล:
Investor.gov (US SEC): glossary, bid price and ask price ;
Britannica Money: stock exchange บทที่ I · กลไกของตลาด
เดิมพันกับอนาคต ราคาขยับเมื่อความคาดหวังขยับ
แล้วอะไรทำให้คิวเหล่านี้ขยับ มูลค่าของหุ้นขึ้นกับกำไรที่คนคาดว่าบริษัทจะทำได้ และขึ้นกับว่าเงินในอนาคตนั้นมีค่าเท่าไรในวันนี้
เมื่อธนาคารให้ดอกเบี้ยสูงขึ้น เงินที่สัญญาว่าจะได้อีกหลายปีข้างหน้าก็ดูน่าสนใจน้อยลงเมื่อเทียบกับเงินสดในธนาคาร ราคาหุ้นจึงมักลดลง
เพื่อติดตามหุ้นหลายตัวพร้อมกัน คนจึงใช้ดัชนี (index) คือตัวเลขตัวเดียวที่สะท้อนราคาหุ้นกลุ่มหนึ่ง เช่นดาวโจนส์ หรือดัชนี SET ของไทย
price ≈ ∑ t expected income t ( 1 + r ) t \text{price} \approx \sum_{t} \frac{\text{expected income}_t}{(1+r)^t} price ≈ t ∑ ( 1 + r ) t expected income t t t t จำนวนปีจากนี้ r r r อัตราที่ใช้ลดค่าเงินในอนาคต ยิ่งสูงผลรวมยิ่งเล็ก พูดง่าย ๆ: มูลค่าวันนี้ของรายได้ทั้งหมดที่จะเข้ามา Britannica: ในทางอุดมคติ ราคาหุ้นเท่ากับมูลค่าปัจจุบันของรายได้ที่คาดว่าจะได้รับ
↑ 0.01% อัตราดอกเบี้ยห้าปี ที่ขึ้นเพราะนโยบาย
↓ ≈0.036% ราคาหุ้น โดยเฉลี่ย งานศึกษาของเฟดบอสตัน (2022) ตัวเลขเล็ก แต่ทิศทางชัด ดอกเบี้ยขึ้น ราคาหุ้นลง
30 ดาวโจนส์ ถ่วงน้ำหนักด้วยราคา เริ่มปี 1896
500 S&P 500 ถ่วงน้ำหนักด้วยมูลค่าตลาด
1975 ปีฐานของดัชนี SET (= 100) ดัชนีสามตัวในภาพยนตร์นี้ บทที่ II · ฟองสบู่และเงินกู้ บทที่ II · ฟองสบู่และเงินกู้
ความคาดหวังติดต่อกันได้ วงจรที่หมุนได้ทั้งสองทาง
ความคาดหวังติดต่อกันได้ เมื่อราคาขึ้นไม่หยุด คนก็ยิ่งเข้ามาซื้อเพียงเพราะราคากำลังขึ้น จนราคาสูงเกินกว่ากำไรจะรองรับได้มาก นั่นคือฟองสบู่
วงจรเดียวกันหมุนย้อนกลับได้ด้วย ราคาที่ร่วงทำให้คนกลัวจนขาย ราคาจึงยิ่งร่วงลงไปอีก การทำตามฝูงชนแบบนี้เรียกว่าพฤติกรรมแห่ตามกัน (herd behaviour)
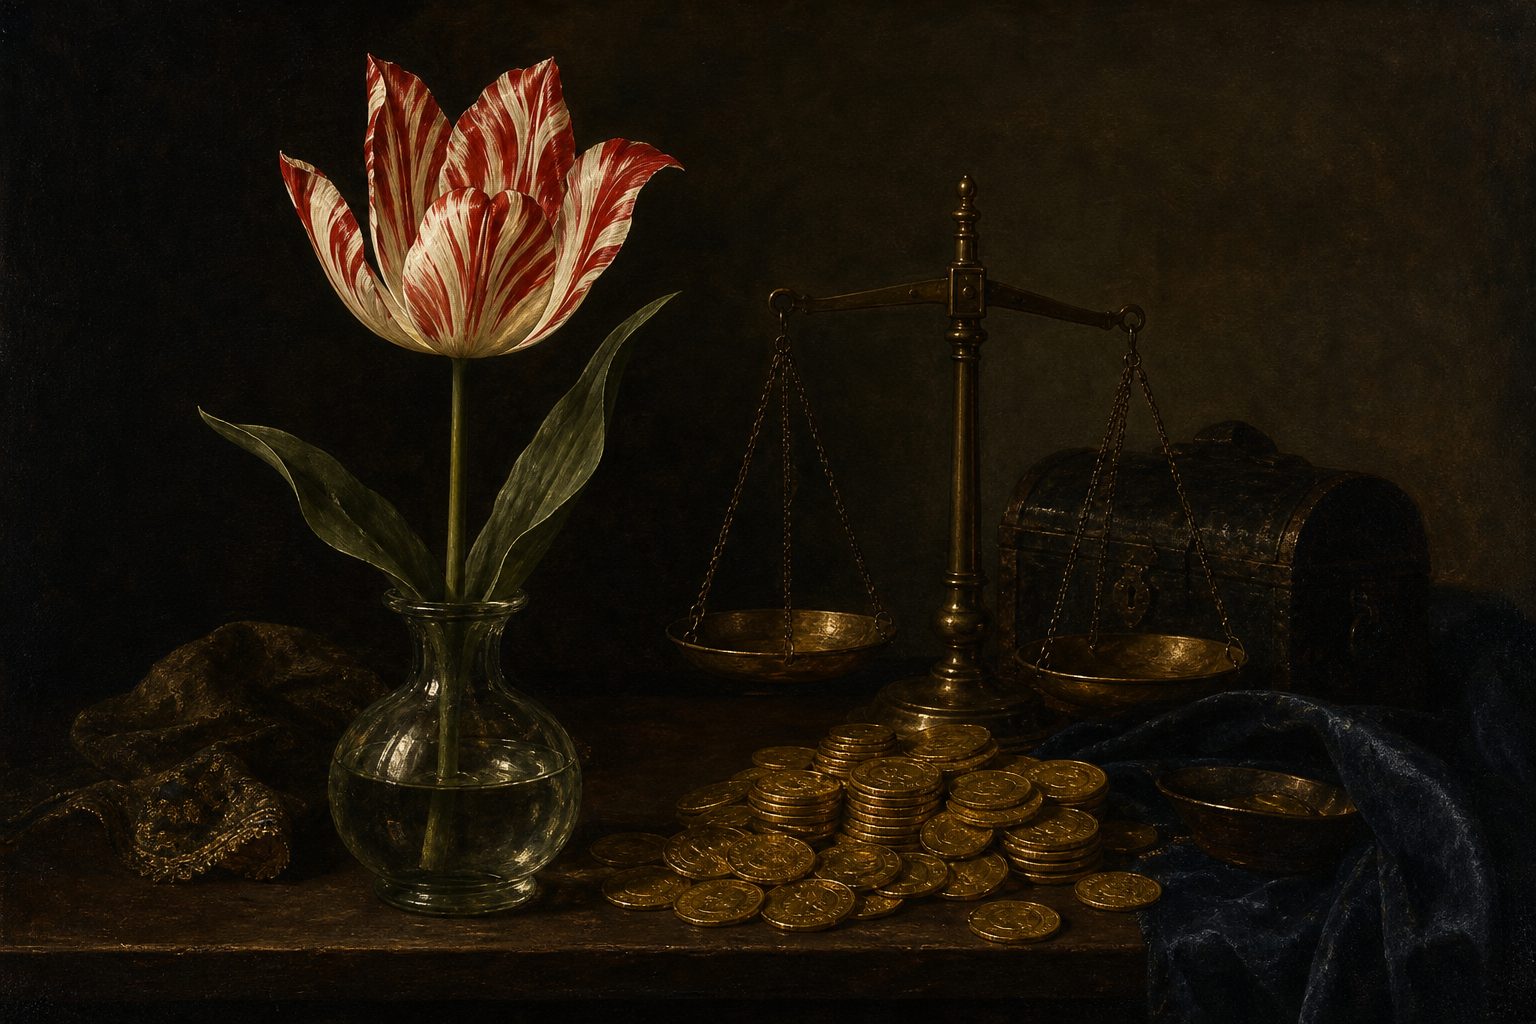
ความคลั่งทิวลิป ฮอลแลนด์ ราว 1633–37 Britannica: หัวทิวลิปหายากขึ้นราคาสูงเกินเหตุ หลายครอบครัวจำนองบ้านเพื่อซื้อ แล้วราคาก็ล่มต้นปี 1637 ภาพนิ่งสร้างด้วย AIความคึกคักอย่างไร้เหตุผล (irrational exuberance)วลีที่ Britannica ระบุว่ามาจากอลัน กรีนสแปน ประธานธนาคารกลางสหรัฐฯ ชื่อเรียกอารมณ์ตลาด สีเขียว: ซื้อเพราะราคาขึ้น สีแดง: ขายเพราะราคาลง เสา: ราคาที่ทุกคนสร้างขึ้นร่วมกัน บนจอ: ฝูงชนเดียว สองอารมณ์ บทที่ II · ฟองสบู่และเงินกู้
ฟองสบู่และพฤติกรรมแห่ตามกัน
Britannica บรรยายความคลั่งทิวลิปในฮอลแลนด์ (ราว 1633–37) ที่หัวทิวลิปหายากขึ้นราคาสูงเกินเหตุ หลายครอบครัวจำนองบ้านเพื่อซื้อไปขายต่อ แล้วราคาก็ล่มต้นปี 1637 บทความเรื่องฟองสบู่ดอตคอมอธิบายว่าความมั่นใจเกินเหตุของนักลงทุน ที่มักเรียกว่า “ความคึกคักอย่างไร้เหตุผล” (วลีที่ระบุว่ามาจากอลัน กรีนสแปน ประธานเฟด) ดันราคาหุ้นสูงเกินกว่ามูลค่าตามหลักดั้งเดิมไปมาก โดยนักลงทุนจำนวนมากเชื่อว่าเกณฑ์วัดมูลค่าแบบเดิมใช้ไม่ได้อีกแล้ว
ฝูงชนบนจอเป็นภาพแผนผัง ไม่ใช่การจำลองตลาดจริงใด
แหล่งข้อมูล:
Britannica Money: tulip mania ;
Encyclopaedia Britannica: dot-com bubble บทที่ II · ฟองสบู่และเงินกู้
ซื้อหุ้นด้วยเงินกู้ การร่วงกลายเป็นการถล่มต่อเนื่องได้อย่างไร
เงินกู้ทำให้วงจรนี้แรงขึ้น การซื้อหุ้นด้วยมาร์จิน (margin) คือจ่ายเงินเองแค่บางส่วน แล้วกู้ส่วนที่เหลือจากโบรกเกอร์
ช่วงปลายทศวรรษ 1920 ผู้ซื้อจำนวนมากจ่ายเองราวสิบเปอร์เซ็นต์และกู้ส่วนที่เหลือ ราคาที่ลดลงแค่สิบเปอร์เซ็นต์ก็กวาดเงินของพวกเขาไปหมด
เมื่อราคาร่วง โบรกเกอร์จะเรียกหลักประกันเพิ่ม (margin call) ให้เติมเงิน ไม่เช่นนั้นหุ้นอาจถูกขายทิ้งโดยไม่บอกล่วงหน้า กดปุ่ม มีมาร์จินคอล เพื่อดูว่าการขายบังคับทำอะไรกับราคา
เงินตัวเอง 10 กู้จากโบรกเกอร์ 90 ราคาที่จ่าย 100
หุ้นราคา ¤100 ซื้อด้วยมาร์จิน 10% (ตัวอย่าง) หุ้นมีมูลค่า 90 ยังเป็นหนี้ 90 เงินตัวเองที่เหลือ 0
ถ้าราคาลดเหลือ ¤90 โบรกเกอร์เรียกเงินหรือหลักทรัพย์เพิ่มได้ทันที ขายหุ้นของคุณได้โดยไม่ต้องติดต่อก่อน เลือกเองว่าจะขายตัวไหน มาร์จินคอล (Investor.gov)
4 ระดับ ที่มาร์จินคอลบังคับให้ขาย บนจอ (ตัวเลขสมมติ) บทที่ II · ฟองสบู่และเงินกู้
มาร์จินและการขายบังคับ
Federal Reserve History: ช่วงปลายทศวรรษ 1920 นักลงทุนมักจ่ายราว 10% ของราคาหุ้นและกู้ส่วนที่เหลือ โดยใช้หุ้นเป็นหลักประกัน เงินกู้ที่ปล่อยให้โบรกเกอร์เป็นเชื้อเพลิงของความคึกคัก Investor.gov: ถ้าหลักทรัพย์ที่ซื้อด้วยมาร์จินมีมูลค่าลดลง บริษัทหลักทรัพย์เรียกให้เติมเงินหรือหลักทรัพย์ได้ทันที และขายหลักทรัพย์ของคุณได้โดยไม่ต้องติดต่อก่อน
สมุดคำสั่งบนจอเป็นแบบจำลองอย่างง่าย คำสั่งซื้อขายเป็นตัวเลขสมมติเพื่อการสอน
ลองดู: ระลอกขายเดียวกัน แบบมีและไม่มีเงินกู้ เครื่องหมายสีส้มคือราคาที่ผู้ซื้อด้วยเงินกู้ถูกบังคับขาย
แหล่งข้อมูล:
Federal Reserve History: Stock Market Crash of 1929 ;
Investor.gov (US SEC): glossary, margin call บทที่ III · 1929 บทที่ III · 1929
การล่มสลายครั้งใหญ่ แบล็กเธิร์สเดย์ แบล็กมันเดย์ แบล็กทิวส์เดย์
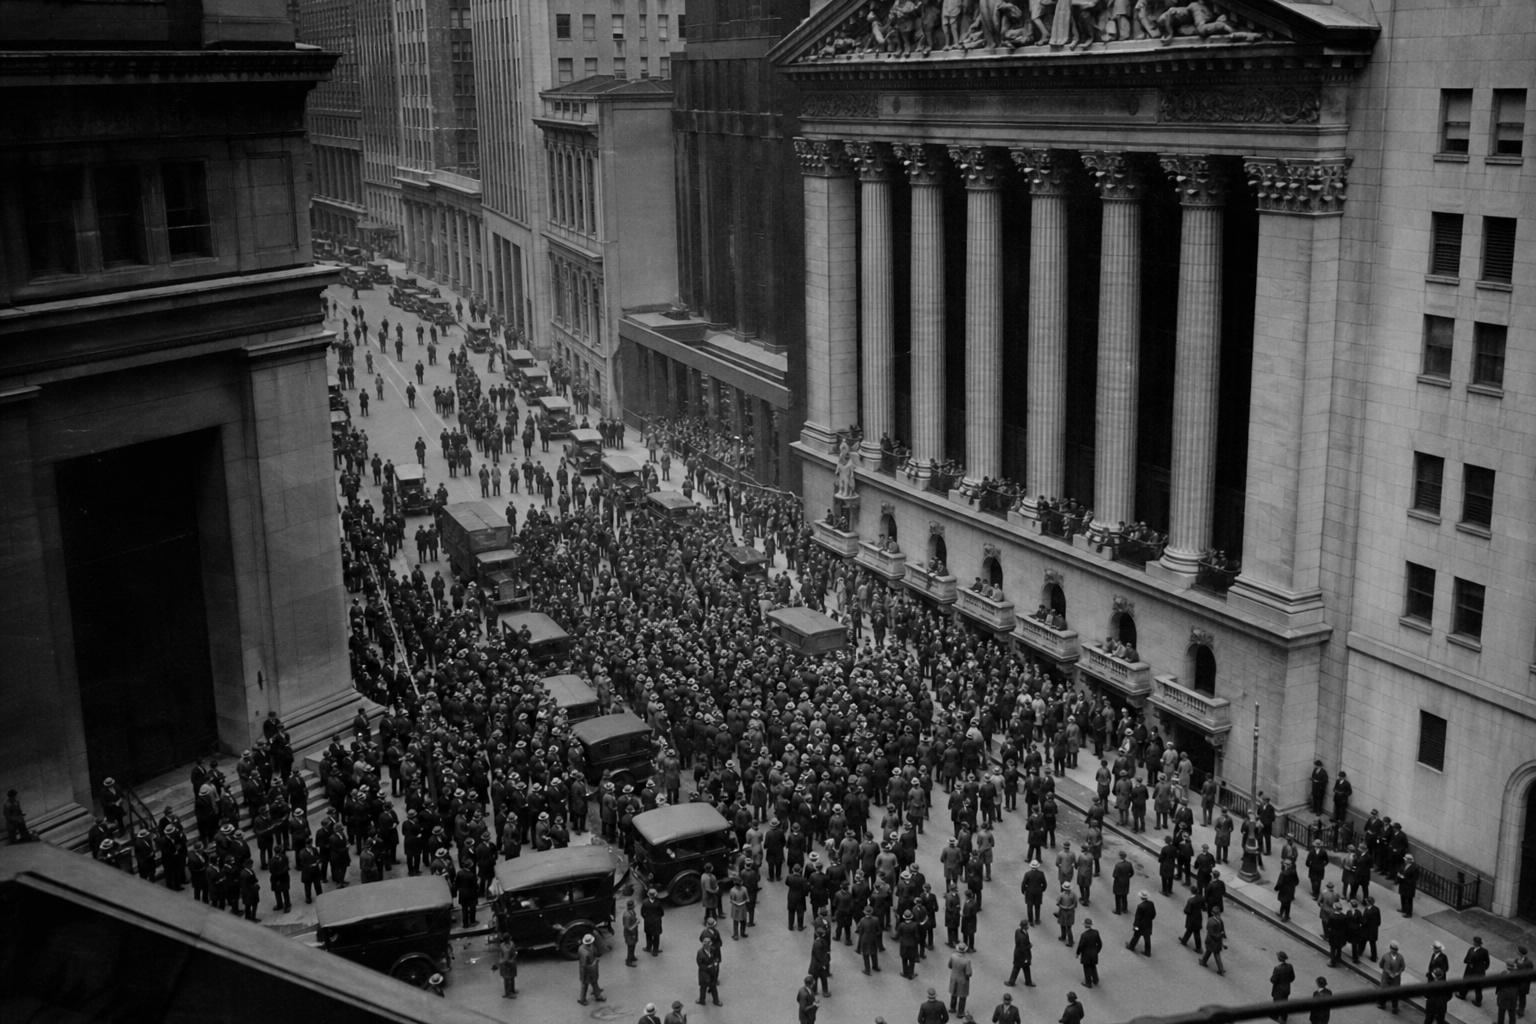
วันพฤหัสบดีที่ 24 ตุลาคม 1929 หุ้นเปลี่ยนมือเกือบสิบสามล้านหุ้น เป็นสถิติใหม่ ธนาคารใหญ่หลายแห่งเข้าซื้อหุ้นเพื่อหยุดความตื่นตระหนก ซึ่งได้ผลเพียงชั่วคราว
จากนั้นวันจันทร์ที่ 28 ซึ่งเป็นแบล็กมันเดย์ (Black Monday) ครั้งแรก ดาวโจนส์ร่วงเกือบสิบสามเปอร์เซ็นต์ และวันอังคารร่วงอีกเกือบสิบสอง พอถึงกลางเดือนพฤศจิกายน ดัชนีก็หายไปเกือบครึ่ง
หน้าตลาดหลักทรัพย์ ฝูงชนมารวมตัวที่วอลล์สตรีท ขณะที่เครื่องพิมพ์ราคาหุ้น (ticker) ตามการซื้อขายไม่ทัน ภาพนิ่งสร้างด้วย AI ไม่ใช่ภาพถ่ายจริง
12.9m หุ้นที่ซื้อขาย
+4m มากกว่าสถิติวันเดียวเดิม แบล็กเธิร์สเดย์ 24 ต.ค. 1929 (Britannica) 3 ก.ย. ปิดสูงสุดเป็นประวัติการณ์ 381.1724 ต.ค. แบล็กเธิร์สเดย์: ราว 12.9 ล้านหุ้น28 ต.ค. แบล็กมันเดย์ครั้งแรก: เกือบ −13%29 ต.ค. แบล็กทิวส์เดย์: เกือบ −12%กลาง พ.ย. มูลค่าหายไปเกือบครึ่งดาวโจนส์ ฤดูใบไม้ร่วงปี 1929
≈ −50% ดาวโจนส์ ในราวสิบสัปดาห์ จากจุดสูงสุดถึงกลางพฤศจิกายน บทที่ III · 1929
ตุลาคม 1929
Federal Reserve History: ดาวโจนส์ขึ้นถึงจุดสูงสุดวันที่ 3 กันยายน 1929 ที่ 381.17 วันแบล็กมันเดย์ (จันทร์ 28 ตุลาคม) ร่วงเกือบ 13% และวันรุ่งขึ้นร่วงอีกเกือบ 12% พอถึงกลางพฤศจิกายนมูลค่าก็หายไปเกือบครึ่ง Britannica: วันแบล็กเธิร์สเดย์ (พฤหัสบดี 24 ตุลาคม) มีหุ้นซื้อขายเกือบ 12.9 ล้านหุ้น มากกว่าสถิติเดิมเกือบ 4 ล้านหุ้น และธนาคารใหญ่หลายแห่งเข้าซื้อหุ้นจำนวนมาก ซึ่งหยุดความตื่นตระหนกได้เพียงชั่วคราว
เส้นกราฟวิกฤตเป็นภาพแผนผัง เฉพาะจุดที่ทำเครื่องหมายไว้มาจากแหล่งข้อมูล เส้นระหว่างจุดถูกลากให้เรียบ แต่ละเส้นปรับสเกลให้ระดับก่อนร่วงเท่ากับ 100
แหล่งข้อมูล:
Federal Reserve History: Stock Market Crash of 1929 ;
Encyclopaedia Britannica: Black Thursday (24 October 1929) บทที่ III · 1929
จากตลาดพังสู่ภาวะเศรษฐกิจตกต่ำ ยี่สิบห้าปีกว่าจะกลับมา
การร่วงไม่ได้หยุดแค่นั้น พอถึงเดือนกรกฎาคม 1932 ดาวโจนส์อยู่ต่ำกว่าจุดสูงสุดถึงแปดสิบเก้าเปอร์เซ็นต์
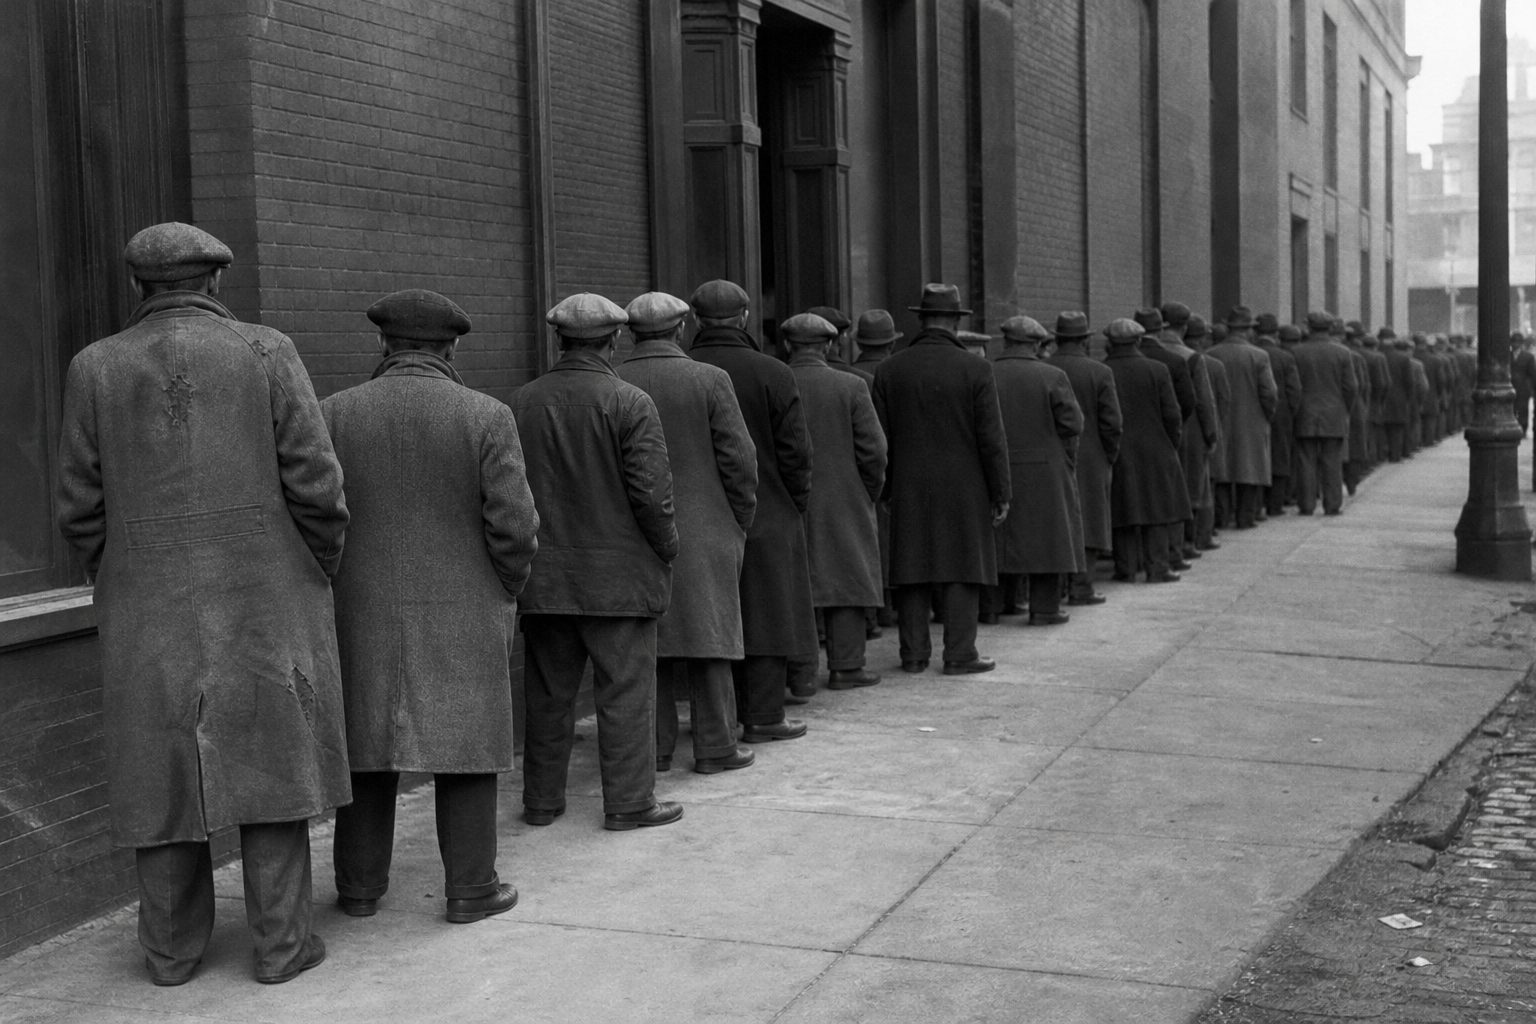
ตลาดพังทำให้คนใช้จ่ายน้อยลง บริษัทเลิกจ้างคนงาน จากนั้นปัญหาในส่วนอื่นของระบบการเงินก็เปลี่ยนภาวะถดถอย ซึ่งเป็นช่วงเศรษฐกิจขาลงตามปกติ ให้กลายเป็นภาวะเศรษฐกิจตกต่ำที่ยาวนานและรุนแรงที่สุดในประวัติศาสตร์อเมริกา
ดาวโจนส์กลับไปถึงยอดปี 1929 ได้อีกครั้งในเดือนพฤศจิกายน 1954
381.17 ปิด 3 ก.ย. 1929
41.22 ปิด 8 ก.ค. 1932
−89% จากยอดถึงก้น ดาวโจนส์ 1929–32 (Federal Reserve History) ภาวะเศรษฐกิจตกต่ำครั้งใหญ่ แถวรอรับอาหารฟรีกลายเป็นภาพจำของทศวรรษ 1930 ในเมืองต่าง ๆ ของอเมริกา ภาพนิ่งสร้างด้วย AI ไม่ใช่ภาพถ่ายจริงก.ย. 1929 จุดสูงสุดก.ค. 1932 ก้นเหว จุดปิดต่ำสุดของศตวรรษพ.ย. 1954 กลับถึงยอดปี 1929เส้นทางกลับที่ยาวไกล บทที่ III · 1929
ตลาดพังกับภาวะเศรษฐกิจตกต่ำครั้งใหญ่
Federal Reserve History: ดาวโจนส์ปิดที่ 41.22 วันที่ 8 กรกฎาคม 1932 ต่ำที่สุดในศตวรรษที่ 20 และต่ำกว่าจุดสูงสุด 89% และกลับไปถึงระดับก่อนตลาดพังได้ในเดือนพฤศจิกายน 1954 ตลาดพังทำให้การใช้จ่ายกับสินค้าราคาแพงลดลง บริษัทลดการผลิตและให้คนงานหยุดงาน และปัญหาในส่วนอื่นของระบบการเงินเปลี่ยน “ภาวะถดถอยที่สั้นและแรง ให้กลายเป็นภาวะเศรษฐกิจตกต่ำที่ยาวนานและลึกที่สุดของประเทศ”
เส้นกราฟวิกฤตเป็นภาพแผนผัง เฉพาะจุดที่ทำเครื่องหมายไว้มาจากแหล่งข้อมูล เส้นระหว่างจุดถูกลากให้เรียบ แต่ละเส้นปรับสเกลให้ระดับก่อนร่วงเท่ากับ 100
แหล่งข้อมูล:
Federal Reserve History: Stock Market Crash of 1929 บทที่ IV · แบล็กมันเดย์ บทที่ IV · แบล็กมันเดย์
ขายตามสูตร ตลาดพังด้วยความเร็วของคอมพิวเตอร์
ห้าสิบแปดปีต่อมา ตลาดพังเร็วกว่าเดิม หลังตลาดร่วงในวันศุกร์ที่ 16 ตุลาคม 1987 คำสั่งขายก็ท่วมตลาดในวันจันทร์
รายงานสอบสวนทางการที่เรียกว่ารายงานแบรดี ชี้ว่าการประกันพอร์ต (portfolio insurance) มีบทบาทใหญ่ คือแบบจำลองคอมพิวเตอร์ที่สั่งให้กองทุนใหญ่ขายอัตโนมัติเมื่อราคาร่วง
กองทุนเหล่านี้ขายสัญญาฟิวเจอร์สดัชนี คือสัญญาที่ผูกกับระดับของดัชนีในอนาคต การขายแต่ละครั้งกดราคาลงและเรียกการขายรอบใหม่ แล้วนักค้ารายอื่นก็พาแรงขายเข้าไปในตัวหุ้น
วิกฤตแรกของยุคคอมพิวเตอร์ สมัยนั้นหุ้นชำระราคาในสามวัน แต่ฟิวเจอร์สและออปชันชำระในวันเดียว เงินสดระหว่างตลาดจึงไม่สอดคล้องกัน (Federal Reserve History) ภาพนิ่งสร้างด้วย AI
$4bn ฟิวเจอร์สที่ผู้ประกันพอร์ตขาย
>40% ของปริมาณฟิวเจอร์ส ไม่รวมนักค้าบนฟลอร์ที่ซื้อขายให้ตัวเอง (locals)
~$2bn หุ้นที่ผู้ประกันพอร์ตสามรายขาย จากราว 21 พันล้านดอลลาร์ใน NYSE 19 ต.ค. 1987 ผู้ประกันพอร์ตสามราย (รายงานแบรดี) ราคาที่ร่วงในตอนแรกเริ่มวงจรอุบาทว์ ด้วยการทำให้ผู้ประกันพอร์ตต้องขาย ซึ่งทำให้ราคาร่วงลงอีก…นักเศรษฐศาสตร์โรเบิร์ต ชิลเลอร์ (1988) อ้างโดย Federal Reserve History วงจรป้อนกลับ ที่อธิบายไว้ในปี 1988 บทที่ IV · แบล็กมันเดย์
การประกันพอร์ตและการซื้อขายด้วยโปรแกรม
รายงานแบรดี (คณะทำงานของประธานาธิบดีว่าด้วยกลไกตลาด ปี 1988) พบว่าการร่วง “จุดชนวนการขายแบบกลไกที่ไม่สนใจราคาของสถาบันหลายแห่ง” การประกันพอร์ต “มีบทบาทเด่น” และการค้ากำไรส่วนต่างดัชนีคือ “กลไกส่งผ่าน” แรงกดดันจากฟิวเจอร์สไปยังหุ้น รายงานยังระบุตัวจุดชนวน คือตัวเลขการค้าที่แย่กว่าคาดและร่างกฎหมายภาษี Federal Reserve History เสริมว่าดาวโจนส์ร่วง 4.6% ในวันศุกร์ที่ 16 ตุลาคม และสมัยนั้นหุ้นชำระราคาในสามวัน ขณะที่ฟิวเจอร์สและออปชันชำระในวันเดียว
นักค้ากำไรส่วนต่างดัชนี (index arbitrage) ทำกำไรจากช่องว่างระหว่างราคาฟิวเจอร์สดัชนีกับราคาหุ้นในดัชนี การเทขายฟิวเจอร์สอย่างหนักจึงดึงพวกเขาให้ขายหุ้นตาม Federal Reserve History อ้างคำของโรเบิร์ต ชิลเลอร์ ที่เรียกวงจรปี 1987 ว่า “วงจรอุบาทว์”
นี่คือคำอธิบายหลักจากการสอบสวนทางการ นักเศรษฐศาสตร์ยังถกเถียงกันว่าแต่ละปัจจัยมีน้ำหนักแค่ไหน
สมุดคำสั่งบนจอเป็นแบบจำลองอย่างง่าย คำสั่งซื้อขายเป็นตัวเลขสมมติเพื่อการสอน
แหล่งข้อมูล:
Report of the Presidential Task Force on Market Mechanisms (Brady Report), January 1988 ;
Federal Reserve History: Stock Market Crash of 1987 บทที่ IV · แบล็กมันเดย์
วันรุ่งขึ้น คำสัญญาว่าจะมีเงินสด และเบรกแบบใหม่
วันจันทร์นั้น ตลาดทั่วโลกก็ร่วงตามไปด้วย
วันอังคาร ธนาคารกลางสหรัฐฯ ประกาศว่าพร้อมป้อนเงินสดให้ระบบการเงิน และกระตุ้นให้ธนาคารปล่อยกู้ต่อไป
ภายในสองวัน ดาวโจนส์ได้คืนมากว่าครึ่งของที่เสียไป และทะลุจุดสูงสุดก่อนวิกฤตได้ในไม่ถึงสองปี จากนั้นหน่วยงานกำกับก็เพิ่มเซอร์กิตเบรกเกอร์ (circuit breaker) กติกาที่สั่งพักการซื้อขายเมื่อตลาดร่วงแรง
−60% นิวซีแลนด์ ร่วงหนักที่สุด
ก่อน ตลาดเอเชียร่วงก่อนนิวยอร์กเปิด รอบโลก (Federal Reserve History) …ยืนยันในวันนี้ว่าพร้อมทำหน้าที่เป็นแหล่งสภาพคล่อง เพื่อรองรับระบบเศรษฐกิจและการเงินอลัน กรีนสแปน ประธานธนาคารกลางสหรัฐฯ แถลงการณ์ 20 ตุลาคม 1987
+288 จุดของดาวโจนส์ในสองวันทำการ: 57% ของที่เสียไป
< 2 yrs กว่าจะทะลุจุดสูงสุดก่อนวิกฤต การฟื้นตัว (Federal Reserve History) เซอร์กิตเบรกเกอร์: หยุดทั้งตลาดเมื่อร่วงแรง การจ่ายเงินและส่งมอบหุ้น ฟิวเจอร์ส และออปชันให้ใช้เวลาเดียวกัน สิ่งที่เปลี่ยนหลังปี 1987 บทที่ IV · แบล็กมันเดย์
การตอบสนองของธนาคารกลางสหรัฐฯ
Federal Reserve History: วันที่ 20 ตุลาคม 1987 อลัน กรีนสแปน ประธานธนาคารกลางสหรัฐฯ (เฟด) แถลงว่าเฟด “ยืนยันในวันนี้ว่าพร้อมทำหน้าที่เป็นแหล่งสภาพคล่อง เพื่อรองรับระบบเศรษฐกิจและการเงิน” และกระตุ้นให้ธนาคารปล่อยกู้ตามเงื่อนไขปกติ ตลาดเอเชียร่วงก่อนสหรัฐฯ เปิด และตลาดนิวซีแลนด์ร่วง 60% ภายในสองวันทำการ ดาวโจนส์ได้คืน 288 จุด หรือ 57% ของที่เสียไปในวันแบล็กมันเดย์ และหุ้นสหรัฐฯ ทะลุจุดสูงสุดก่อนวิกฤตในไม่ถึงสองปี หลังจากนั้นหน่วยงานกำกับได้ออกกติกาให้ตลาดหยุดการซื้อขายได้เมื่อร่วงหนัก และทำให้การชำระราคาเป็นมาตรฐานเดียวกัน รายงานแบรดีเสนอให้มี “กลไกเซอร์กิตเบรกเกอร์ (เช่นเพดานราคาและการหยุดซื้อขายพร้อมกัน)”
เส้นกราฟวิกฤตเป็นภาพแผนผัง เฉพาะจุดที่ทำเครื่องหมายไว้มาจากแหล่งข้อมูล เส้นระหว่างจุดถูกลากให้เรียบ แต่ละเส้นปรับสเกลให้ระดับก่อนร่วงเท่ากับ 100
แหล่งข้อมูล:
Federal Reserve History: Stock Market Crash of 1987 ;
Report of the Presidential Task Force on Market Mechanisms (Brady Report), January 1988 บทที่ V · เงินบาทและดอตคอม บทที่ V · เงินบาทและดอตคอม
วิกฤตที่เริ่มต้นในไทย เงินกู้สกุลดอลลาร์และค่าเงินที่ผูกไว้: วิกฤตต้มยำกุ้ง
ปี 1997 เงินกู้ก่อเรื่องอีกครั้งที่ประเทศไทย บริษัทและธนาคารกู้เงินตราต่างประเทศไว้มาก โดยจำนวนมากเป็นหนี้ระยะสั้น และเชื่อมั่นว่าค่าเงินบาทผูกไว้กับดอลลาร์อย่างมั่นคง
วันที่ 2 กรกฎาคม 1997 หลังนักค้าเงินเก็งว่าเงินบาทจะอ่อนค่าอยู่หลายเดือน จนทุนสำรองเงินดอลลาร์ของธนาคารกลางร่อยหรอ ไทยก็ยอมลดค่าเงินบาท หรือที่คนไทยจำกันว่าวันลอยตัวค่าเงินบาท หนี้ต่างประเทศคิดเป็นเงินบาทพุ่งสูงทันที
วิกฤตที่คนไทยเรียกว่าวิกฤตต้มยำกุ้งลามไปทั่วเอเชีย และดัชนี SET ปิดสิ้นปี 1997 ต่ำกว่าต้นปีห้าสิบห้าเปอร์เซ็นต์
ตึกที่สร้างไม่เสร็จ Federal Reserve History ระบุว่าตลาดอสังหาริมทรัพย์ที่ร้อนแรงเกินไปและสินเชื่อที่โตเร็ว เป็นจุดอ่อนส่วนหนึ่ง ภาพนิ่งสร้างด้วย AI2 กรกฎาคม 1997 การผูกค่าเงินมานานบดบังความเสี่ยงด้านอัตราแลกเปลี่ยนของเงินกู้ต่างประเทศ (Federal Reserve History) ภาพนิ่งสร้างด้วย AI
−55.17% ดัชนี SET ปี 1997: 831.57 → 372.69 (SCMP)
$118bn เงินกู้ที่ระดมให้ไทย อินโดนีเซีย และเกาหลีใต้ ไทยและภูมิภาค คนสีทอง: เจ้าหนี้ต่างชาติที่ถอนตัว เสา: ราคาหุ้นในกรุงเทพฯ บนจอ บทที่ V · เงินบาทและดอตคอม
ฟองสบู่ดอตคอมแตก ฟองสบู่ของอนาคตอินเทอร์เน็ต
จากนั้นวงจรความคาดหวังก็สร้างฟองสบู่รอบอินเทอร์เน็ต นักลงทุนทุ่มเงินให้บริษัทออนไลน์หน้าใหม่ หลายแห่งไม่มีกำไรเลย
ดัชนีแนสแด็กที่มีหุ้นเทคโนโลยีเป็นหลัก ขึ้นถึงจุดสูงสุดในเดือนมีนาคม 2000 ร่วงลงราวเจ็ดสิบเจ็ดเปอร์เซ็นต์ภายในตุลาคม 2002 และใช้เวลาสิบห้าปีกว่าจะปิดเหนือจุดสูงสุดนั้นได้อีก
หลังยุคเฟื่องฟู Britannica: การเทขายเริ่มต้นปี 2000 หลังธนาคารกลางสหรัฐฯ ประกาศขึ้นดอกเบี้ยเล็กน้อย ภาพนิ่งสร้างด้วย AI10 มี.ค. 2000 ปิดสูงสุด 5,048.62ต.ค. 2002 1,139 ราว −77%23 เม.ย. 2015 สถิติใหม่ 5,056.06ดัชนีแนสแด็กคอมโพสิต
15 yrs กว่าจะปิดสถิติใหม่ 23 เมษายน 2015
>75% การร่วง ณ จุดต่ำสุด ตามที่ NPR รายงาน การไต่กลับ (NPR) บทที่ V · เงินบาทและดอตคอม
ฟองสบู่ดอตคอม
Britannica: ดัชนีแนสแด็กคอมโพสิตขึ้นถึง 5,048 ในเดือนมีนาคม 2000 และร่วงเหลือ 1,139 ภายในตุลาคม 2002 (ต่ำลงราว 77%) ลบกำไรช่วงฟองสบู่ไปเกือบหมด นักลงทุนให้เงินแก่บริษัทจำนวนมากที่มีหนี้ท่วมและไม่มีทางทำกำไรได้จริง และการเทขายเริ่มหลังธนาคารกลางสหรัฐฯ ประกาศขึ้นดอกเบี้ยเล็กน้อย NPR ผ่าน WAMC: วันที่ 23 เมษายน 2015 แนสแด็กปิดที่ 5,056.06 สูงกว่าสถิติปิดเดิม 5,048.62 เมื่อ 10 มีนาคม 2000
เส้นกราฟวิกฤตเป็นภาพแผนผัง เฉพาะจุดที่ทำเครื่องหมายไว้มาจากแหล่งข้อมูล เส้นระหว่างจุดถูกลากให้เรียบ แต่ละเส้นปรับสเกลให้ระดับก่อนร่วงเท่ากับ 100
แหล่งข้อมูล:
Encyclopaedia Britannica: dot-com bubble ;
WAMC / NPR (23 Apr 2015): 15 years after the dot-com bust, Nasdaq closes at a new record บทที่ VI · ธนาคารและไวรัส บทที่ VI · ธนาคารและไวรัส
จากบ้านสู่ธนาคาร เมื่อผู้ให้กู้ล้มเสียเอง
ปี 2008 เงินกู้มาบรรจบกับตลาดบ้าน ราคาบ้านในอเมริกาเพิ่มขึ้นกว่าเท่าตัวระหว่างปี 1998 ถึง 2006 บันทึกประวัติศาสตร์ของธนาคารกลางสหรัฐฯ ระบุว่าส่วนหนึ่งมาจากสินเชื่อบ้านที่ถูกรวมเป็นหลักทรัพย์แล้วขายไปทั่วโลก
เมื่อราคาบ้านร่วง บริษัทที่ถือหลักทรัพย์เหล่านั้นก็ขาดทุนหนัก และวันที่ 15 กันยายน 2008 วาณิชธนกิจเลห์แมน บราเธอร์ส ก็ล้มละลาย
จากจุดสูงสุดปี 2007 ถึงมีนาคม 2009 ดัชนี S&P 500 ร่วงเกือบห้าสิบเจ็ดเปอร์เซ็นต์
×2+ ราคาบ้าน 1998–2006
61% → 97% หนี้บ้านเทียบกับ GDP ตลาดบ้านสหรัฐฯ (Federal Reserve History) กันยายน 2008 วันรุ่งขึ้นธนาคารกลางสหรัฐฯ เข้าช่วยบริษัทประกัน AIG (Federal Reserve History) ภาพนิ่งสร้างด้วย AI9 ต.ค. 2007 ปิดสูงสุด 1,565.159 มี.ค. 2009 676.53 −56.8%28 มี.ค. 2013 เหนือสถิติปี 2007ดัชนี S&P 500 บทที่ VI · ธนาคารและไวรัส
ร่วงเร็วที่สุด โรคระบาด การหยุดสี่ครั้ง และการดีดกลับ
ปี 2020 แรงกระแทกมาจากไวรัส เมื่อโรคระบาดทำให้ชีวิตประจำวันหยุดชะงัก ดัชนี S&P 500 ร่วงสามสิบสี่เปอร์เซ็นต์ในราวห้าสัปดาห์
ราคาร่วงเร็วจนเซอร์กิตเบรกเกอร์ ซึ่งเริ่มมีหลังปี 1987 สั่งหยุดการซื้อขายถึงสี่ครั้งในเดือนมีนาคมนั้น
จากนั้น ด้วยแรงหนุนจากอัตราดอกเบี้ยต่ำเป็นประวัติการณ์และมาตรการกระตุ้นของรัฐ ดัชนีก็ได้คืนทั้งหมดภายในเดือนสิงหาคม
ฤดูใบไม้ผลิ 2020 สำนักงานว่างเปล่าเมื่อมาตรการล็อกดาวน์ขยายวง แต่ตลาดยังซื้อขายทางอิเล็กทรอนิกส์ต่อไป ภาพนิ่งสร้างด้วย AI9 มี.ค. S&P 500 ลง 7%: หยุด 15 นาที12 มี.ค. หยุดครั้งที่สอง16 มี.ค. หยุดครั้งที่สาม18 มี.ค. หยุดครั้งที่สี่การหยุดระดับ 1 ของสหรัฐฯ มีนาคม 2020 (Optiver)
−34% 19 ก.พ. ถึง 23 มี.ค.
3,389.78 ปิดสูงสุดใหม่ 18 ส.ค. S&P 500 ปี 2020 บทที่ VII · เบรกของตลาด บทที่ VII · เบรกของตลาด
เซอร์กิตเบรกเกอร์ หยุดวงจรไว้ชั่วคราว
ในสหรัฐฯ ทุกวันนี้ ถ้าดัชนี S&P 500 ร่วงเจ็ดเปอร์เซ็นต์ในวันเดียว การซื้อขายจะหยุดสิบห้านาที ที่สิบสามเปอร์เซ็นต์หยุดอีกครั้ง และที่ยี่สิบเปอร์เซ็นต์ ปิดการซื้อขายไปทั้งวัน
การร่วงแบบแบล็กมันเดย์จึงจะถูกหยุดไปทั้งวันที่ยี่สิบเปอร์เซ็นต์ กดปุ่ม จำลองวันตลาดพัง เพื่อดู
ตลาดหลักทรัพย์ไทยใช้แปด สิบห้า และยี่สิบเปอร์เซ็นต์ เบรกของไทยทำงานเมื่อวันที่ 4 มีนาคม 2026 และกลับมาซื้อขายในช่วงบ่าย
การพักไม่ได้เปลี่ยนมูลค่าของอะไรเลย แต่ให้เวลาคนได้คิด
ระดับ 1: หยุด 15 นาที 7% ระดับ 2: หยุด 15 นาที 13% ระดับ 3: ปิดทั้งวัน 20%
เซอร์กิตเบรกเกอร์ทั้งตลาดของสหรัฐฯ (Investor.gov) ระดับ 1 และ 2 หยุดการซื้อขายเฉพาะก่อน 15:25 น. ส่วนระดับ 3 ใช้ได้ตลอดเวลาเกณฑ์จริง ราคาจำลอง แถบแดง: ช่วงที่ตลาดหยุดนิ่ง กติกาสหรัฐฯ ก่อน แล้วตามด้วยของไทย การร่วงปี 1987 จะหยุดที่ระดับ 3 บนจอ ระดับ 1: พัก 30 นาที 8% ระดับ 2: พัก 30 นาที 15% ระดับ 3: พัก 1 ชั่วโมง 20%
เซอร์กิตเบรกเกอร์ของ SET (ตลท. เมษายน 2026) 4 มีนาคม 2026: ร่วง 8.01% เมื่อ 12:18 น. เบรกระดับ 1 ทำงาน และเพราะเหลือเวลาช่วงเช้าไม่ถึง 30 นาที การซื้อขายจึงพักไปจนจบช่วงเช้าเวลา 12:30 น. (ฐานเศรษฐกิจ)การพัก ไม่ใช่การแก้ หุ้นแต่ละตัวในสหรัฐฯ ก็มีจุดพักของตัวเอง กลไก limit up–limit down หยุดหุ้นตัวนั้นห้านาที ภาพประกอบสร้างด้วย AIบทส่งท้าย บทส่งท้าย
เมื่อทุกคนแห่ขายพร้อมกัน ชนวนต่างกัน กลไกเดียวกัน
วางวิกฤตทั้งหมดเทียบกัน ชนวนต่างกันทุกครั้ง แต่กลไกซ้ำเดิม คือความคาดหวังที่ลุกลาม เงินกู้ และผู้ขายที่ถูกบังคับให้ขาย
การฟื้นตัวใช้เวลาตั้งแต่หกเดือนจนถึงยี่สิบห้าปี และไม่มีใครรู้ล่วงหน้าได้ว่าวิกฤตครั้งไหนจะเป็นแบบใด
กดปีเพื่อย้อนดูการร่วงแต่ละครั้ง แล้วเทียบว่าลึกแค่ไหน และใช้เวลาไต่กลับนานเท่าไร
ดาวโจนส์ 1929–32 −89% แนสแด็ก 2000–02 ≈ −77% S&P 500 2007–09 −56.8% S&P 500 2020 −34% ดาวโจนส์ เฉพาะ 19 ต.ค. 1987 −22.6%
จากยอดถึงก้น (แหล่งข้อมูลอยู่ในแต่ละบท) 1929 25 yrs 2000 15 yrs 2007 5.5 yrs 1987 < 2 yrs 2020 6 months
เวลาที่ใช้กลับถึงยอดเดิม หลังจอสีแดง ภาพนิ่งและภาพประกอบทั้งหมดในภาพยนตร์นี้สร้างด้วย AI เพื่อการเรียนรู้เท่านั้น ไม่ใช่คำแนะนำการลงทุนและไม่มีการพยากรณ์บทส่งท้าย · แหล่งข้อมูล
ตลาดหุ้นพังได้อย่างไร
ตัวเลขในภาพยนตร์นี้มาจากบันทึกประวัติศาสตร์ของธนาคารกลางสหรัฐฯ เว็บไซต์ให้ความรู้นักลงทุนของ SEC รายงานแบรดีปี 1988 สารานุกรมบริแทนนิกา ตลาดหลักทรัพย์แห่งประเทศไทย และรายงานข่าว โดยระบุชื่อทุกครั้งที่ใช้ คำอธิบายว่าทำไมวิกฤตจึงเกิด เล่าตามที่แหล่งข้อมูลเล่า นักเศรษฐศาสตร์ยังถกเถียงกันว่าแต่ละสาเหตุมีน้ำหนักเท่าไร
เพื่อการเรียนรู้เท่านั้น ภาพยนตร์นี้ไม่ใช่คำแนะนำการลงทุนและไม่พยากรณ์ตลาด สมุดคำสั่งและวันตลาดพังบนจอเป็นแบบจำลองอย่างง่าย เส้นกราฟวิกฤตเป็นภาพแผนผังระหว่างจุดที่มีแหล่งอ้างอิง ภาพนิ่งทั้งหมดสร้างด้วย AI
แหล่งข้อมูล:
Federal Reserve History: Stock Market Crash of 1987 ;
Boston Globe, Today in History, 19 October: Black Monday on Wall Street ;
Investor.gov (US SEC): glossary, stock ;
Britannica Money: primary vs secondary markets ;
Britannica Money: stock exchange ;
Investor.gov (US SEC): glossary, bid price and ask price ;
Federal Reserve Bank of Boston (2022): monetary policy and stock prices ;
S&P Dow Jones Indices: the S&P 500 and the Dow ;
Wikipedia: SET Index (base 1975 = 100, capitalisation-weighted; year-end closes) ;
Encyclopaedia Britannica: dot-com bubble ;
Investor.gov (US SEC): glossary, margin call ;
Federal Reserve History: Stock Market Crash of 1929 ;
Encyclopaedia Britannica: Black Thursday (24 October 1929) ;
Report of the Presidential Task Force on Market Mechanisms (Brady Report), January 1988 ;
Federal Reserve History: Asian Financial Crisis (1997–98) ;
WAMC / NPR (23 Apr 2015): 15 years after the dot-com bust, Nasdaq closes at a new record ;
Federal Reserve History: The Great Recession and its aftermath ;
HISTORY.com: Great Recession timeline (Lehman Brothers files for bankruptcy, 15 Sep 2008) ;
Wikipedia: closing milestones of the S&P 500 (2007 peak, 2009 low, 2013 recovery, 2020) ;
Maine Public / NPR (18 Aug 2020): S&P 500 closes at record high six months after coronavirus plunge ;
Optiver: five things to know about market-wide circuit breakers (March 2020 triggers; 27 Oct 1997) ;
Investor.gov (US SEC): stock market circuit breakers ;
Stock Exchange of Thailand (Apr 2026): consultative paper on circuit breaker rules (current levels 8/15/20%) ;
South China Morning Post (Dec 1997): SET Index down 55.17% in 1997, 831.57 to 372.69 ;
Bangkok Post: the lowdown on the 1997 financial crisis (“Tom Yam Kung” crisis; baht floated 2 July 1997) ;
Britannica Money: tulip mania ;
Stock Exchange of Thailand: trading procedure, circuit breaker ;
Thansettakij (4 Mar 2026): SET halts trading 12:18–12:30 after an 8.01% fall ;
Thai PBS (4 Mar 2026): SET uses circuit breaker after index falls 8.01%